Retiro adicional para quienes también trabajan por cuenta propia.

Una guía educativa para empleados federales, retirados y sus familias en Puerto Rico y Estados Unidos. Conoce cómo funciona un plan Keogh, quién podría cualificar y cómo se integra con tu TSP y FERS/CSRS.

Recibe tu orientación educativa

Sin costo. Un educador de PWR te contactará para revisar tu situación.

"*" señala los campos obligatorios

Veterano*

Información educativa. No constituye asesoría legal ni contributiva.

Recibe tu orientación educativa

Sin costo. Un educador de PWR te contactará para revisar tu situación.

"*" señala los campos obligatorios

Veterano*

Información educativa. No constituye asesoría legal ni contributiva.

La presentación

Recorre la presentación completa sobre planes Keogh

Navega la presentación educativa de PWR diapositiva por diapositiva o descárgala para repasarla luego.

Lo básico

¿Qué es un plan Keogh?

Un plan de retiro cualificado para personas con ingresos por cuenta propia o de un negocio, basado en tres ideas principales.

01

Asociado a un negocio

Es un plan de retiro cualificado asociado a un negocio o actividad por cuenta propia.

02

Se aporta y se invierte

El dinero se aporta al plan y se invierte conforme a sus reglas.

03

Dos diseños posibles

Puede organizarse como aportación definida o beneficio definido. En este último, un actuario calcula el financiamiento requerido.

Elegibilidad

¿Aplica a un empleado federal?

La elegibilidad surge del ingreso por cuenta propia o de un negocio, no de tu empleo federal ni de tu pensión.

NO POR SÍ SOLO
Solo salario federal

El salario federal por sí solo no permite establecer un Keogh propio.

PODRÍA CUALIFICAR
Salario federal + negocio adicional

El ingreso elegible del negocio puede permitirlo.

PODRÍA CUALIFICAR
Retirado + trabajo independiente

Se evalúa el ingreso de ese trabajo. La pensión sola no crea elegibilidad.

EJEMPLO
Una empleada de VA que ofrece consultoría

También ofrece servicios de consultoría. El análisis del Keogh parte del ingreso de la consultoría, no de su salario en VA.

Paso a paso

Cómo funciona

01

Verificar

Se verifica el ingreso elegible y la jurisdicción contributiva.

02

Diseñar

Se diseña el plan y se identifican los empleados que deben participar.

03

Aportar

Se aporta e invierte según el documento del plan.

04

Mantener

Se cumplen las radicaciones, el mantenimiento y las reglas de distribución.

  • Un plan en Puerto Rico requiere evaluar su cualificación local. La cualificación del IRS no equivale automáticamente a la de Hacienda.

Ejemplos ilustrativos

Cómo podrían verse los números
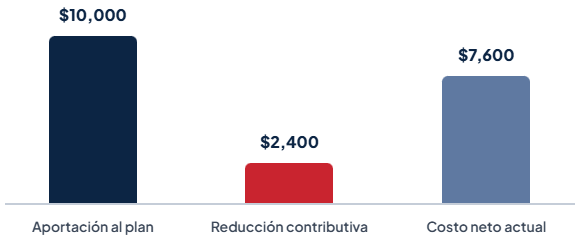
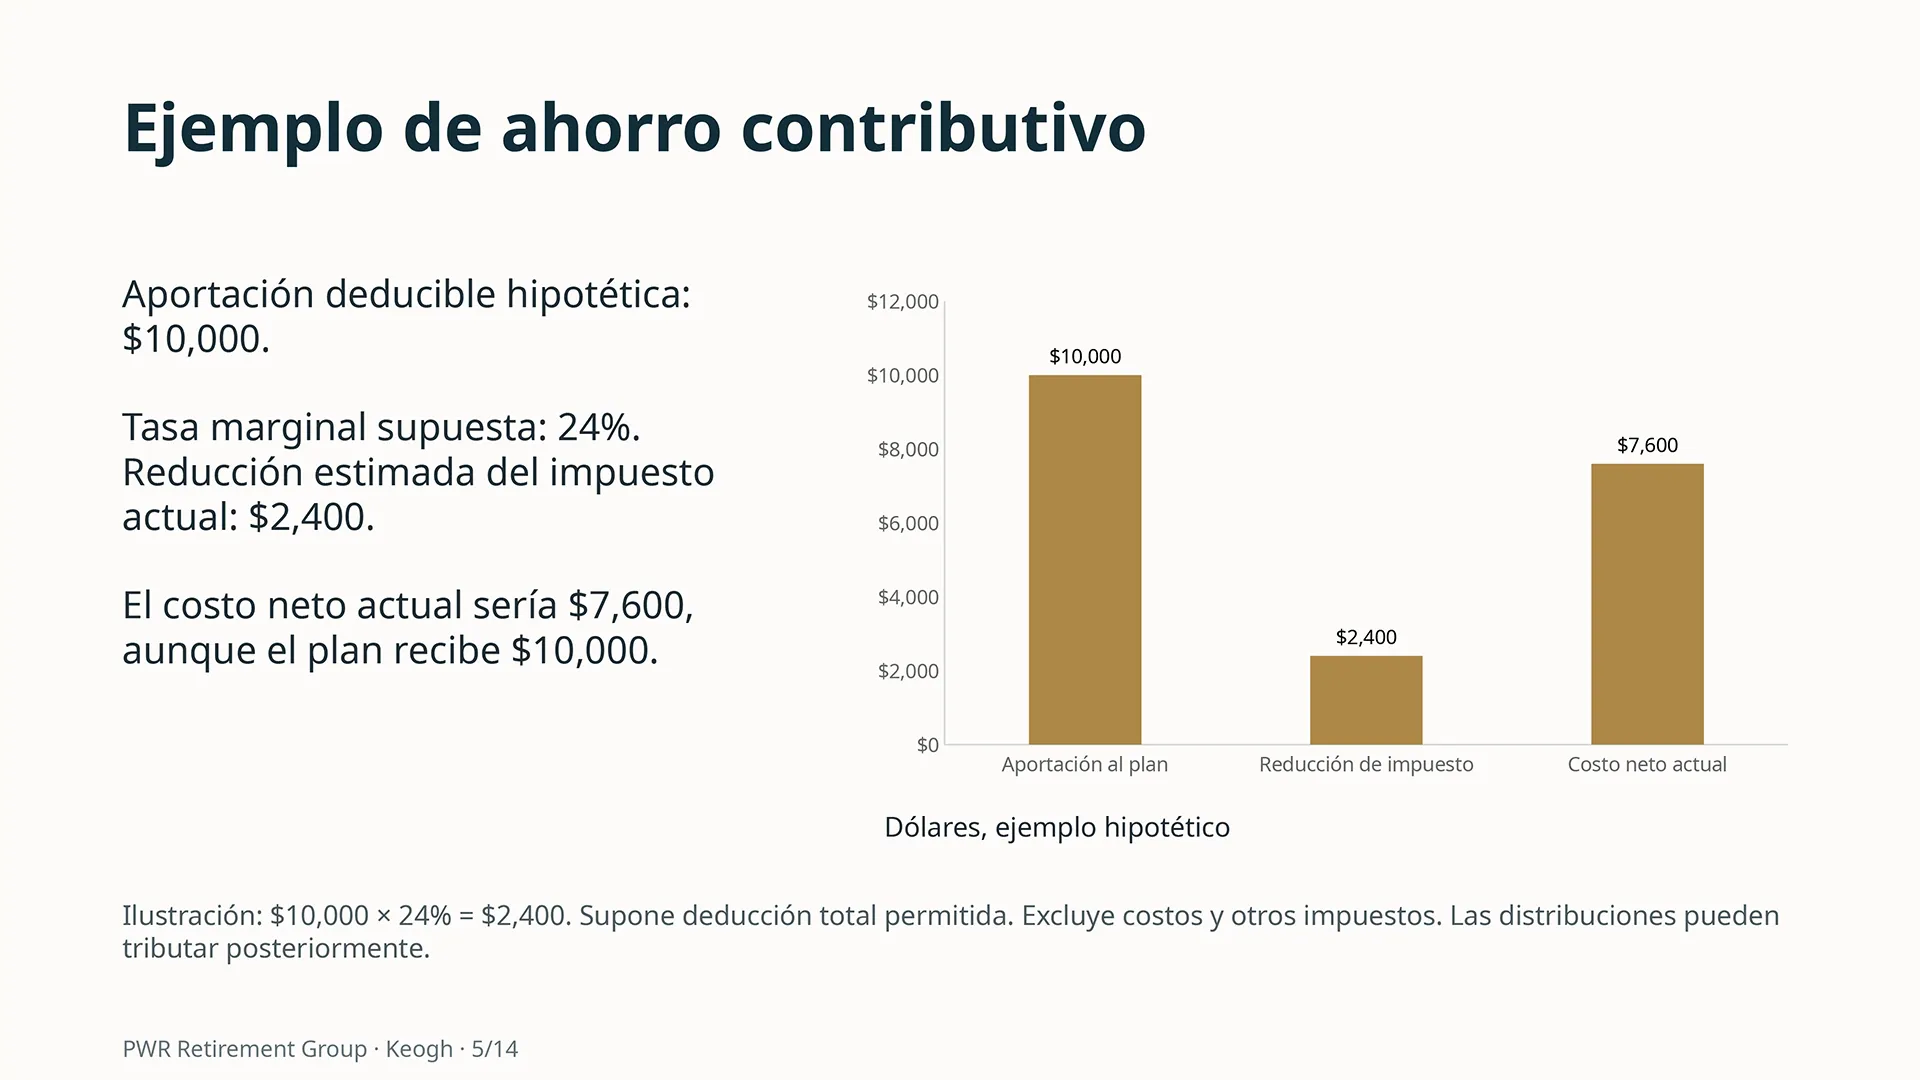
Ejemplo: una deducción hoy

Aportación deducible hipotética: $10,000.

Tasa marginal supuesta: 24%. Reducción estimada de la contribución actual: $2,400.

El costo neto actual sería $7,600, aunque el plan recibe $10,000.

Ilustración: $10,000 × 24% = $2,400. Supone deducción total permitida. Excluye costos y otras contribuciones. Las distribuciones pueden tributar posteriormente.

Ejemplo: ingreso adicional en el retiro

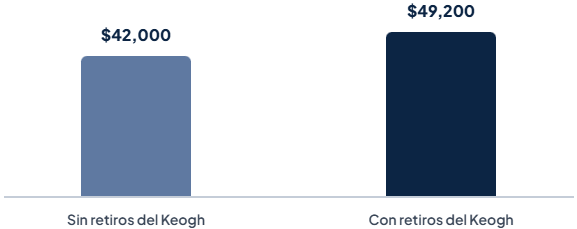
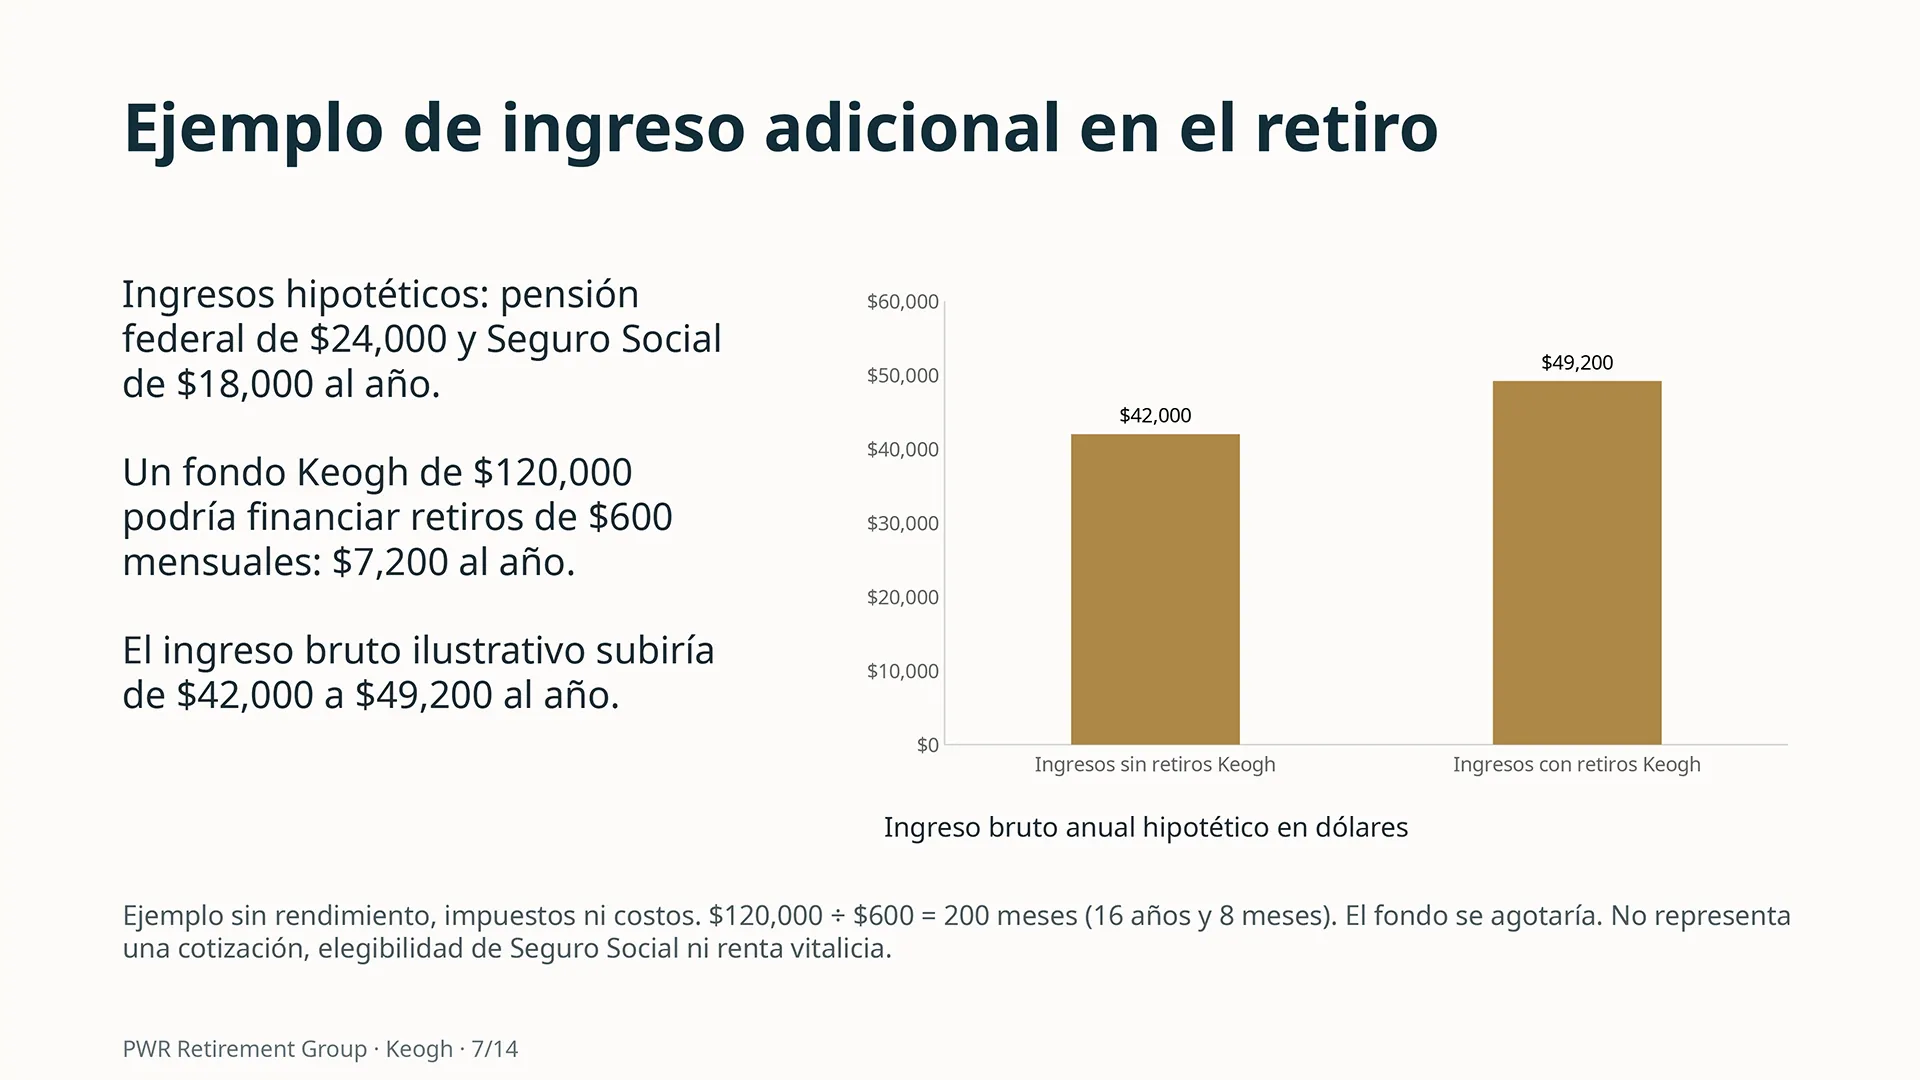
Ingresos hipotéticos: pensión federal de $24,000 y Seguro Social de $18,000 al año.

Un fondo Keogh de $120,000 podría financiar retiros de $600 mensuales: $7,200 al año.

El ingreso bruto ilustrativo subiría de $42,000 a $49,200 al año.

Ingreso bruto anual hipotético. Sin rendimiento, contribuciones ni costos. $120,000 ÷ $600 = 200 meses (16 años y 8 meses); luego el fondo se agotaría. No representa una cotización, elegibilidad de Seguro Social ni renta vitalicia.

En el retiro

Beneficios al retirarte

Un fondo adicional

Puedes disponer de un fondo adicional para complementar tu pensión federal y otros ingresos de retiro.

Crecimiento con diferimiento contributivo

Las aportaciones deducibles y el diferimiento contributivo pueden ayudarte a acumular para el futuro. Al distribuir el dinero, pueden aplicar contribuciones.

Flexibilidad para necesidades reales

El fondo puede ayudar a cubrir gastos de salud, vivienda o proyectos personales. Planifica cuánto retirar y por cuánto tiempo.

El ingreso depende del capital acumulado y de las inversiones. Un Keogh por sí solo no garantiza rendimiento ni pagos de por vida.

Escenarios comunes

Demandas, divorcio y herencia

Un Keogh puede tener protecciones legales, pero dependen de la estructura del plan y de
la ley aplicable. Estos ejemplos educativos muestran dónde están los límites.

Si enfrentas una demanda

Un dueño recibe una demanda personal. El acceso del acreedor al plan depende de las leyes aplicables.

Un plan sujeto a ERISA generalmente tiene protecciones contra acreedores, con excepciones. Un plan que cubre únicamente al dueño y su cónyuge generalmente queda fuera del Título I de ERISA, por lo que la protección debe evaluarse bajo otras leyes.

La protección puede cambiar al retirar o transferir el dinero. Crear un plan no garantiza inmunidad ni valida transferencias fraudulentas.

En un divorcio

Ejemplo: hay $200,000 acumulados durante el matrimonio. El tribunal puede reconocer derechos al excónyuge.

En un plan sujeto a ERISA, una QDRO válida puede asignar parte de los beneficios al excónyuge. La proporción depende de los hechos y de la ley matrimonial. Crear un Keogh no elimina derechos del cónyuge.

El abogado y el administrador del plan deben confirmar la orden requerida. Las órdenes del TSP y de FERS/CSRS tienen reglas propias.

Para tus herederos

El documento del plan y la designación de beneficiarios determinan cómo se pagan los beneficios, sujetos a los derechos del cónyuge.

En Puerto Rico, la Ley 219 distingue los fideicomisos de planes de retiro cualificados de los trusts familiares. Para estos planes, el artículo 71 excluye sus bienes de las disposiciones civiles de sucesiones y el artículo 70 protege los derechos del cónyuge.

Esto no significa que todas las distribuciones estén exentas de contribución sobre ingresos. La designación debe cumplir los requisitos del plan.

Puerto Rico

La exclusión de $15,000 en Puerto Rico
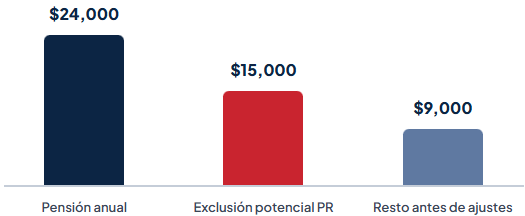
Fuente: instrucciones de Hacienda 2025, Anejo H, publicadas en 2026. Un retiro global, una IRA o cualquier anualidad privada no se presume elegible.

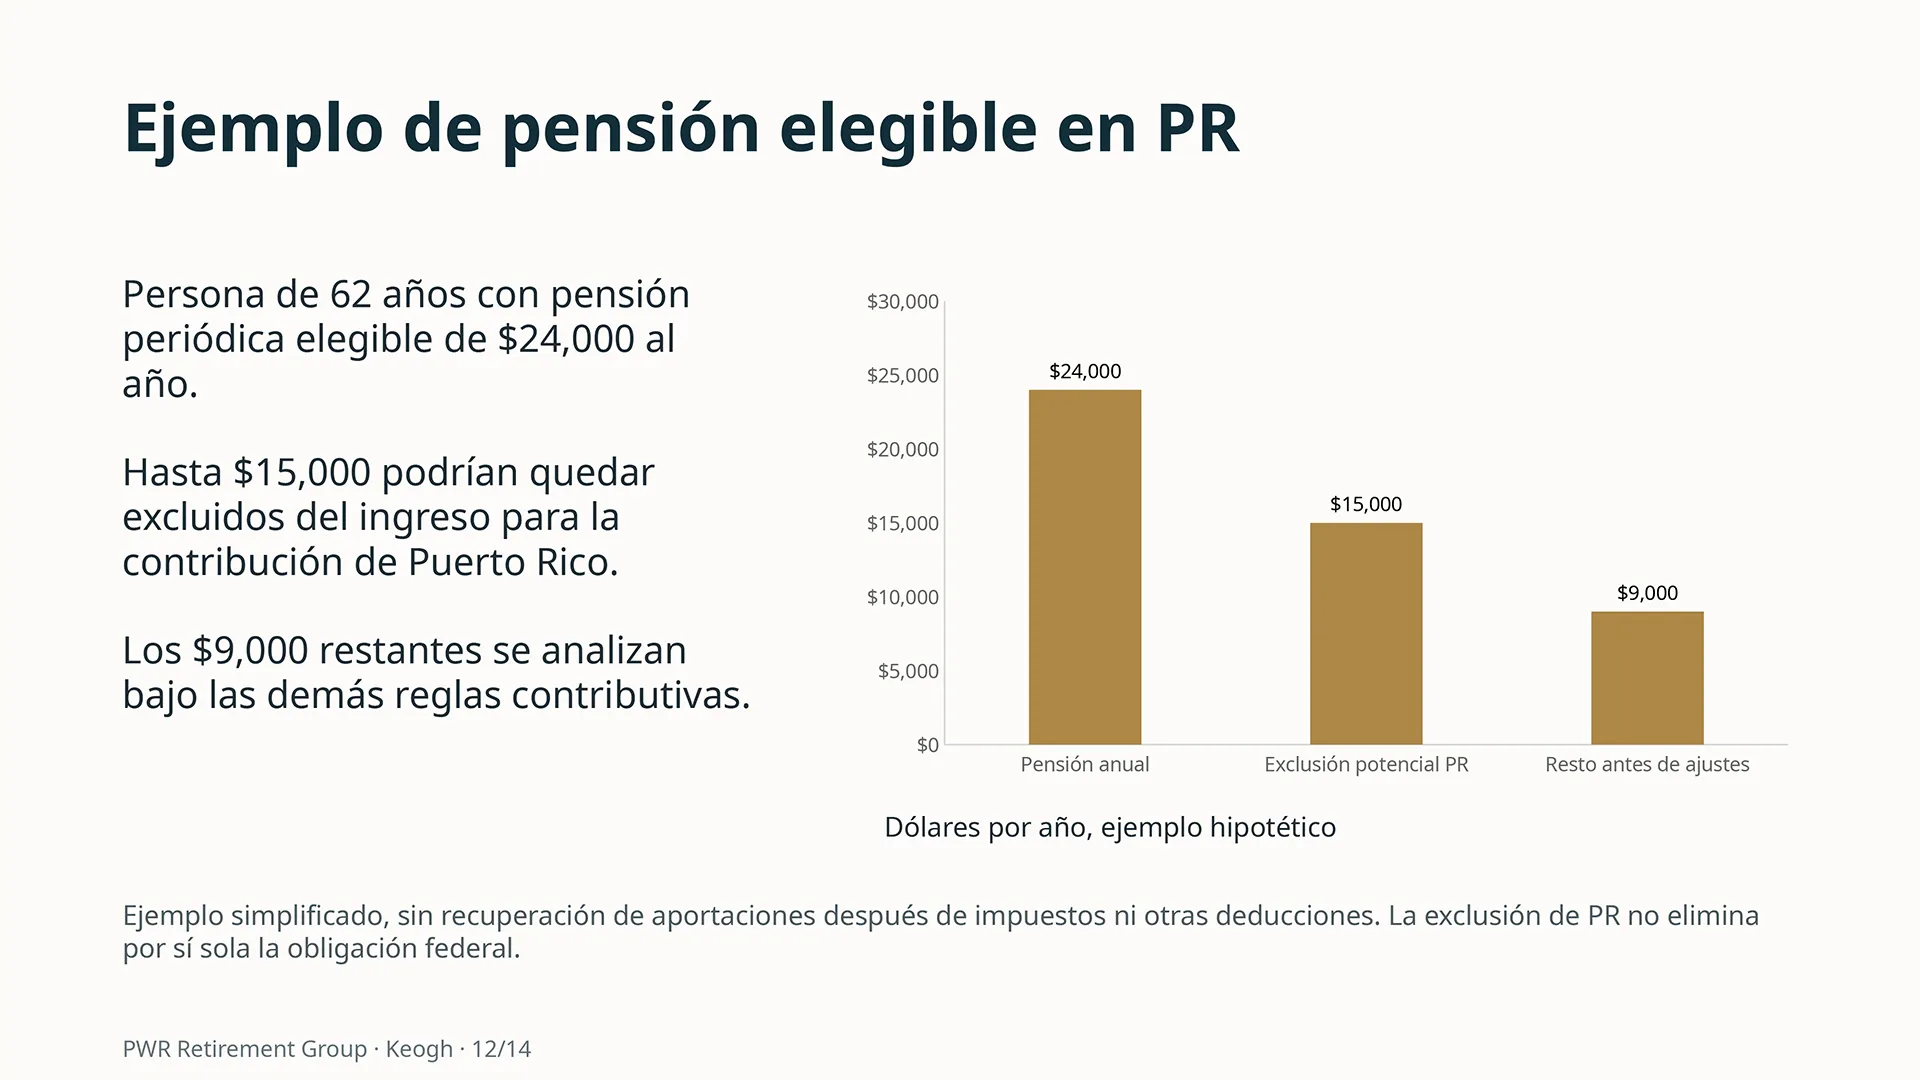
Ejemplo: pensión elegible en PR

Persona de 62 años con pensión periódica elegible de $24,000 al año. Hasta $15,000 podrían quedar excluidos del ingreso para la contribución de Puerto Rico; los $9,000 restantes se analizan bajo las demás reglas contributivas.

Ejemplo simplificado e hipotético, en dólares por año. Sin recuperación de aportaciones después de contribuciones ni otras deducciones. La exclusión de PR no elimina por sí sola la obligación federal.

Dónde vives importa

Puerto Rico y los estados

  • 1

    La exclusión de $15,000 corresponde a Puerto Rico. Cada estado tiene sus propias reglas sobre ingresos de retiro.

  • 2

    A nivel federal, la tributación depende del tipo de distribución y de las aportaciones después de contribuciones, entre otros factores.

  • 3

    Si te mudas, deben reevaluarse la residencia, la fuente del ingreso y el tratamiento del plan.

No existe una exclusión nacional de $15,000 por el simple hecho de tener un Keogh.

Para empleados federales

Cómo se integra con tu retiro federal

  • 1

    El Keogh puede complementar el ahorro de un negocio elegible mientras conservas tu planificación de TSP y FERS/CSRS.

  • 2

    Antes de aportar: revisa tus ingresos, los costos del plan, las obligaciones con empleados y el dinero disponible para emergencias.

  • 3

    PWR ofrece orientación educativa. El diseño y la revisión legal y contributiva corresponden a profesionales autorizados.

Preguntas frecuentes

Lo que más nos preguntan

No. Un Keogh se basa en ingreso elegible por cuenta propia o de un negocio. El salario federal o la pensión por sí solos no crean elegibilidad.

No. Puede complementar tu planificación de TSP y FERS/CSRS como una fuente adicional de ahorro para el retiro proveniente de un negocio.

No necesariamente. Las aportaciones pueden ser deducibles, pero las distribuciones pueden tributar más adelante según el tipo de distribución y dónde vivas.

No automáticamente. Un Keogh cualificado con pagos periódicos elegibles podría aplicar, según tu edad y los requisitos.

Depende. Los planes sujetos a ERISA generalmente tienen protecciones con excepciones; los planes solo del dueño deben evaluarse bajo otras leyes.

Haz que tu negocio propio forme parte de tu plan de retiro

Conversa con un educador de PWR sobre si un Keogh se ajusta a tus ingresos,
tu residencia y tus beneficios federales.