

Para la mayoría de los empleados federales, el Thrift Savings Plan (TSP) es una de las partes más valiosas de su beneficio de retiro federal. Crece en silencio durante décadas. Luego, en los últimos cinco a diez años antes del retiro, las decisiones que toma sobre él pesan más que nunca.
¿La buena noticia? La mayoría de los errores del TSP antes del retiro se pueden evitar con información y un plan. Estos son los siete que vemos con más frecuencia, y cómo una buena Orientación de Retiro TSP le puede ayudar a esquivarlos.
Error #1: Dejar sobre la mesa el dinero que aporta su agencia
Bajo FERS, su agencia aporta automáticamente el 1% de su salario básico. Además, iguala hasta otro 4% cuando usted aporta por lo menos el 5%. Si aporta menos del 5%, está dejando pasar dinero que su agencia está lista para añadir.
Hay una versión más silenciosa de este error: adelantar las aportaciones. Si llega al límite anual antes de diciembre, sus aportaciones se detienen, y con ellas las aportaciones equivalentes de su agencia durante los períodos de pago restantes. Si distribuye sus aportaciones a lo largo de los 26 períodos de pago, la aportación equivalente sigue llegando todo el año.
Ejemplo ilustrativo: con un salario de $80,000, la aportación equivalente del 4% suma $3,200 al año. En diez años, son $32,000 en aportaciones antes de cualquier crecimiento.
Error #2: Una mezcla de inversiones que no va con su calendario
Cerca del retiro aparecen dos errores opuestos. Algunos empleados se quedan totalmente invertidos en los Fondos C, S e I hasta su último día, expuestos a una caída del mercado justo cuando comienzan a retirar fondos. Otros mueven todo al Fondo G después de un mal mes y se pierden años de crecimiento potencial que todavía podrían necesitar.
Su distribución de inversiones debe reflejar cuándo va a usar el dinero, no los titulares. El retiro puede durar 25 años o más, así que parte de sus ahorros todavía puede tener un camino largo por delante. Los Fondos L ofrecen una alternativa integrada. Una revisión personalizada ofrece otra.
Error #3: Perder su ventana de aportaciones catch-up
Cuando cumple 50 años, puede aportar más allá del límite regular. Para 2026, eso significa $24,500 más una aportación catch-up de $8,000. Los empleados entre 60 y 63 años cualifican para una aportación catch-up ampliada de $11,250.
Hay un cambio nuevo para 2026. Si sus salarios sujetos a FICA del año anterior superaron el umbral del IRS, sus aportaciones catch-up tienen que ir al Roth TSP. Eso cambia el panorama contributivo, y vale la pena revisarlo antes de hacer sus elecciones.
Error #4: Retirarse con un préstamo del TSP pendiente
Un préstamo del TSP puede parecer inofensivo mientras usted trabaja. Al separarse del servicio, el balance que no pague dentro del plazo que permite el TSP podría tratarse como una distribución tributable. Si tiene menos de 59½ años, podría aplicar además una penalidad por distribución temprana.
Si tiene un préstamo y su fecha de retiro se acerca, incluya un plan de pago en su calendario desde ahora, no en su último mes.
Error #5: Pasar por alto el lado contributivo de sus retiros de fondos
Los retiros del TSP tradicional generalmente tributan como ingreso ordinario. Los retiros cualificados del Roth TSP pueden estar libres de contribución si cumple con los requisitos de edad y de cinco años. Tomar una suma global grande en un solo año puede subirle a un tramo contributivo más alto. Además, ciertos pagos conllevan una retención federal obligatoria.
Para los residentes de Puerto Rico, la interacción entre las reglas contributivas federales y locales añade otra capa. Ahí es donde una Orientación Financiera coordinada, junto a un profesional de contribuciones cualificado, hace una diferencia real.
Error #6: Escoger mal su fecha de separación
El momento importa más de lo que muchos empleados creen. Si se separa del servicio federal en o después del año en que cumple 55 (50 para empleados elegibles de seguridad pública), generalmente puede retirar fondos del TSP sin la penalidad del 10% por distribución temprana. Si se separa a los 54, es posible que esa excepción no aplique hasta los 59½.
Su fecha de separación también afecta su suplemento de FERS, el pago de su licencia acumulada y sus Distribuciones Mínimas Requeridas (RMD). Hoy esas distribuciones comienzan a los 73 años, o a los 75 para quienes nacieron en 1960 o después. Una diferencia de pocas semanas puede cambiar el resultado.
Error #7: Planificar por separado y olvidarse de sus beneficiarios
Su designación de beneficiarios del TSP (Formulario TSP-3) generalmente tiene prioridad sobre su testamento. Cambios de vida como un matrimonio, un divorcio o un nuevo nieto pueden dejar ese formulario desactualizado. Los cónyuges también tienen derechos específicos sobre ciertas elecciones de retiro de fondos.
En términos más amplios, su TSP no trabaja solo. Trabaja junto a su beneficio básico de FERS, el Seguro Social, FEGLI y FEHB. Una verdadera Orientación de Retiro Federal los evalúa todos juntos, con su cónyuge presente.
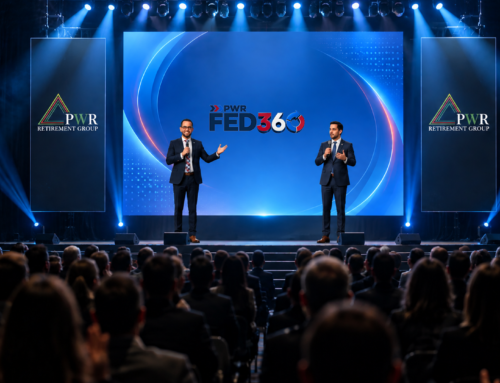
Apréndalo en persona: PWR Fed 360
¿Quiere repasar estos temas cara a cara? PWR Fed 360 es un evento de educación sobre el retiro federal de un día completo, creado para empleados federales y veteranos. Se ofrece en dos fechas y dos lugares:
- 24 de octubre de 2026 en TRYP by Wyndham, 4820 Isla Verde Ave., Carolina, PR 00979
- 25 de octubre de 2026 en Hilton Ponce Golf & Casino Resort, 1150 Av. Caribe, Ponce, PR 00716
La asistencia es gratis, las sesiones se presentan en español e inglés, y el desayuno y el almuerzo están incluidos para todos los inscritos. El registro es requerido, así que escoja su día y separe su espacio temprano. Traiga a su cónyuge, porque las decisiones de sobreviviente y de cubierta de salud les afectan a ambos. Invite también a sus compañeros de trabajo que están pensando en su propio camino hacia el retiro federal.
Preguntas frecuentes
1. ¿Cuáles son los errores del TSP más comunes antes del retiro?
Los más frecuentes son:
- no aportar lo suficiente para recibir la aportación equivalente completa de su agencia;
- mantener una mezcla de inversiones que no va con su calendario;
- retirarse con un préstamo del TSP sin pagar;
- pasar por alto el aspecto contributivo de los retiros de fondos;
- tener formularios de beneficiarios desactualizados.
2. ¿Cuáles son los límites de aportación al TSP para 2026?
El límite de aportación electiva es $24,500. Los empleados de 50 años o más pueden añadir una aportación catch-up de $8,000. Quienes tienen entre 60 y 63 años pueden añadir, en su lugar, una aportación catch-up ampliada de $11,250.
3. ¿Qué es la nueva regla de catch-up Roth del TSP?
Desde 2026, los empleados cuyos salarios sujetos a FICA del año anterior superaron el umbral del IRS tienen que hacer sus aportaciones catch-up al Roth TSP y no al TSP tradicional.
4. ¿Puedo dejar mi dinero en el TSP después de retirarme?
Sí. Generalmente puede dejar su balance en el TSP después de separarse del servicio, sujeto a las reglas de Distribuciones Mínimas Requeridas.
5. ¿A qué edad comienzan las Distribuciones Mínimas Requeridas del TSP?
Actualmente a los 73 años, o a los 75 para quienes nacieron en 1960 o después. Confirme las reglas vigentes con el TSP o con un profesional de contribuciones antes de planificar alrededor de una fecha específica.
6. ¿Qué pasa con mi préstamo del TSP cuando me retiro?
Generalmente tendrá un plazo para pagarlo. Cualquier balance sin pagar podría tratarse como una distribución tributable. Si tiene menos de 59½ años, podría aplicar además una penalidad por distribución temprana.
7. ¿Puedo retirar fondos de mi TSP a los 55 sin la penalidad por distribución temprana?
Generalmente sí, si se separa del servicio federal en o después del año natural en que cumple 55 (50 para empleados elegibles de seguridad pública).
8. ¿Mi formulario de beneficiarios del TSP tiene prioridad sobre mi testamento?
Generalmente, sí. Un Formulario TSP-3 válido tiene prioridad, y por eso debe revisarlo después de cualquier cambio importante en su vida.
Descargo de responsabilidad: La información proporcionada en este sitio web y aplicación móvil es solo para fines educativos e informativos generales y no constituye asesoramiento financiero, de inversión, fiscal, legal o de jubilación. PWR Retirement Group es una organización independiente y no está afiliada, respaldada ni actúa en nombre de ningún sindicato, agencia gubernamental o empleador. Los usuarios deben consultar a un profesional financiero, profesional fiscal o abogado debidamente licenciado con respecto a sus circunstancias individuales antes de tomar decisiones financieras, fiscales, legales o relacionadas con la jubilación.
PWR Retirement Group es una empresa independiente de educación financiera y no está afiliada, respaldada ni patrocinada por ninguna agencia federal, organización federal, entidad gubernamental o sindicato.