Fideicomisos y Planes Keogh

Dos herramientas de planificación para empleados federales, retirados y sus familias en Puerto Rico y en todo Estados Unidos. Un fideicomiso organiza cómo tus activos le llegan a tu familia. Un plan Keogh construye ahorros para el retiro a partir de ingresos por trabajo por cuenta propia.

Ponte en contacto con nosotros

"*" señala los campos obligatorios

Veterano*

Ponte en contacto con nosotros

"*" señala los campos obligatorios

Veterano*

Por qué esto importa

Dos herramientas. Un solo plan para el futuro de tu familia.

Tus beneficios de TSP y FERS/CSRS se rigen por sus propias reglas. Un fideicomiso y un plan Keogh pueden funcionar junto a ellos: uno ayuda a organizar cómo se manejan y traspasan los activos, mientras que el otro puede añadir ahorros para el retiro si también recibes ingresos por un negocio.
PWR te brinda orientación inicial y educativa. Un abogado licenciado y un profesional de impuestos se encargan de la estructura legal y contributiva.

Fideicomisos

Organiza tus activos y la manera en que le llegan a tu familia.

Planes Keogh

Ahorros para el retiro para aquellos que también trabajan por su cuenta.

¿No estás seguro de cuál aplica para ti?

Una sesión educativa corta te puede ayudar a ver dónde un fideicomiso, un plan Keogh, o ambos, encajan con tus beneficios federales.

Fideicomisos

Un fideicomiso es un arreglo legal que establece quién maneja ciertos activos y quién recibe sus beneficios. El fideicomitente (grantor) lo crea y aporta los activos, el fiduciario (trustee) los administra de acuerdo con el documento, y los beneficiarios reciben los ingresos o los activos. Cómo funciona depende del documento, las leyes aplicables y los activos que realmente se hayan transferido a este.

  • Puede facilitar el manejo de los activos durante una incapacidad

  • Te permite establecer instrucciones para menores de edad o familiares que necesiten ayuda para manejar una herencia

  • En los estados donde aplica, puede evitar el proceso de validación del testamento (probate) para los activos que hayan sido transferidos correctamente

  • Te permite designar quién manejará los activos del fideicomiso si alguna enfermedad o incapacidad te lo impide

  • Funciona junto con las designaciones de beneficiarios para seguros, cuentas y beneficios federales

  • No crea por sí solo ingresos adicionales, rendimientos garantizados ni una nueva pensión

De un vistazo

3

Roles clave

2

Tipos principales

219-2012

Ley de Fideicomisos de Puerto Rico

Separate

Revisión de TSP / IRA

¿No estás seguro de si un fideicomiso aplica?

Compare un fideicomiso, un testamento y las designaciones de beneficiarios antes de elegir.

FLEXIBLE
Fideicomiso revocable

Puede cambiarse según sus términos. Comúnmente utilizado para la gestión de activos y la sucesión.

CON LÍMITES
Fideicomiso irrevocable

Limita los cambios y el acceso a los activos. Ciertas estructuras pueden proteger los intereses de los beneficiarios, dependiendo de quién haya aportado los activos y de la jurisdicción. No es una protección absoluta.

PASO CLAVE
El firmar no es suficiente

Los activos deben transferirse legalmente al fideicomiso. Las cuentas de retiro y sus designaciones de beneficiarios requieren una revisión independiente y no se transfieren automáticamente al fideicomiso.

Fideicomisos en situaciones comunes

Si el creador es demandado

Un fideicomiso revocable generalmente no impide que los acreedores accedan a sus activos. Las transferencias realizadas para obstaculizar a los acreedores pueden ser impugnadas.

Si un heredero es demandado

Una cláusula de inalienabilidad o de dilapidador (*spendthrift clause*) puede limitar el acceso al interés del heredero, con excepciones tales como las obligaciones de pensión alimentaria.

En un divorcio

Poner bienes gananciales en un fideicomiso no elimina los derechos del cónyuge. Mezclar una herencia con fondos gananciales puede complicar el mantenerla como un bien propio.

Herencia por etapas

Ejemplo ilustrativo: $300,000 para un hijo podrían pagarse como $100,000 a las edades de 25, 30 y 35 años, mientras el fiduciario administra el saldo.

De un vistazo

2

Diseños de planes

4

Pasos de configuración

$15K

Exclusión de PR, 60+ años

$11K

Exclusión de PR, menor de 60 años

¿Tiene un negocio propio?

La elegibilidad comienza con los ingresos por trabajo por cuenta propia, no con su salario federal o pensión.

La exclusión de Puerto Rico aplica a ciertas pensiones periódicas elegibles. Según las instrucciones de Hacienda 2025, Anejo H.

Planes Keogh

Un Keogh es un plan de retiro cualificado vinculado a una empresa o actividad de trabajo por cuenta propia. El dinero se aporta y se invierte según las reglas del plan. Puede establecerse como un plan de aportación definida o de beneficio definido; para un beneficio definido, un actuario calcula el financiamiento requerido.

  • Puede añadir un fondo para complementar su pensión federal y otros ingresos de retiro

  • Aportaciones deducibles y diferimiento de impuestos; pueden aplicar impuestos sobre la distribución

  • Funciona junto con su planificación de TSP y FERS/CSRS; no los reemplaza

  • Configuración: verificar los ingresos y la jurisdicción contributiva, diseñar el plan, aportar y mantener las planillas al día

  • En Puerto Rico, la cualificación del IRS no significa automáticamente la cualificación de Hacienda

  • No garantiza por sí solo rendimientos ni pagos de por vida

¿Aplica un plan Keogh a un empleado federal?

No por sí solo
Solo salario federal

Un salario federal por sí solo no le permite establecer su propio plan Keogh.

Puede calificar
Salario + negocio propio

Los ingresos elegibles del negocio pueden permitirlo.

Puede calificar
Jubilado + trabajo independiente

Los ingresos de ese trabajo son evaluados. Una pensión por sí sola no genera elegibilidad.

EJEMPLO
Empleado de la VA que realiza consultorías

El análisis del plan Keogh comienza a partir de sus ingresos por consultoría, no de su salario de la VA.

Ejemplos ilustrativos del plan Keogh

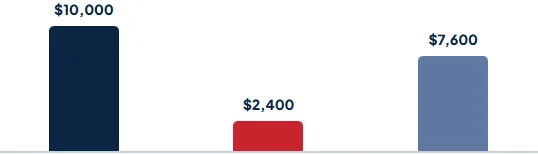
Una deducción contributiva hoy

Aportación deducible de $10,000 a una tasa marginal asumida del 24%.

$10,000 × 24% = $2,400. Asume deducción total permitida; excluye costos y otras contribuciones. Las distribuciones pueden estar sujetas a contribución posteriormente.

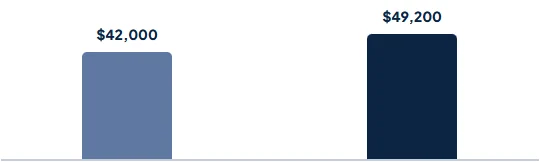
Ingresos adicionales en la jubilación

$24,000 de pensión + $18,000 del Seguro Social, más $600/mes de un fondo Keogh de $120,000.

Sin rendimientos, contribuciones ni costos. $120,000 ÷ $600 = 200 meses (16 años, 8 meses), luego el fondo se agota. No es una cotización, una determinación de la SSA ni una anualidad de por vida.

Puerto Rico

Lo que deben saber los residentes de Puerto Rico

Fideicomisos y herencia

La ley local (Ley 219-2012) establece las formalidades para crear un fideicomiso y transferir activos a este.

Un fideicomiso familiar debe respetar los derechos de los herederos forzosos y los límites de la legítima.

La creación de un fideicomiso no genera la exclusión de $15,000, y el fideicomiso puede tener sus propias obligaciones contributivas.

Los planes Keogh y la exclusión de $15,000

Ciertas pensiones periódicas elegibles pueden excluir hasta $15,000 al año a los 60 años o más, o hasta $11,000 si se es menor de 60 años.

Un plan Keogh cualificado con pagos periódicos elegibles podría aplicar. La apertura de la cuenta no la concede automáticamente.

Un retiro en suma global, una IRA o una anualidad privada no se presumen elegibles. Cada estado tiene sus propias reglas.

Ley 219-2012, según enmendada en 2026; instrucciones de Hacienda 2025, Anejo H. Un abogado y un profesional contributivo deben confirmar cómo aplican a cada familia.

Trabajando juntos

Cómo se conectan los fideicomisos, los planes Keogh y los beneficios federales

01

Designaciones de beneficiarios

Un Keogh paga beneficios según el documento del plan y la designación de beneficiarios, sujeto a los derechos del cónyuge. Las instrucciones de un fideicomiso no las sustituyen por sí solas.

02

Reglas distintas de fideicomisos en Puerto Rico

La Ley 219 separa los fideicomisos de planes de retiro cualificados de los fideicomisos familiares. Para los planes, el Artículo 71 excluye los activos de las disposiciones de herencia civil y el Artículo 70 protege los derechos del cónyuge.

03

El TSP y FERS/CSRS conservan sus reglas

Un fideicomiso puede ser beneficiario del TSP bajo sus reglas, pero los beneficios de sobreviviente y las órdenes de divorcio para FERS/CSRS y el TSP siguen sus propios requisitos.

Aclarar la confusión

6 mitos comunes

01

Firmar el fideicomiso lo mueve todo

Los activos deben ser transferidos legalmente. Las cuentas de retiro se revisan por separado.

02

Irrevocable significa totalmente protegido

La protección depende de quién lo financió, el acceso que conserves y la jurisdicción.

03

Un fideicomiso crea la exclusión de $15,000

La exclusión depende de una pensión elegible, tu edad y la forma de pago.

04

Mi salario federal me cualifica para un Keogh

La elegibilidad proviene del trabajo por cuenta propia o de ingresos de negocio, no de salarios federales ni de una pensión.

05

Los retiros de un Keogh son libres de impuestos

Las aportaciones pueden ser deducibles, pero las distribuciones pueden tributar más adelante.

06

Un Keogh no se puede tocar en un divorcio

En un plan ERISA, una QDRO válida puede asignar parte de los beneficios a un expocónyuge.

¿Quieres hablar?

Llámenos para orientarse sobre cómo un fideicomiso o plan Keogh se acopla con sus beneficios federales.

Preguntas frecuentes

Preguntas frecuentes

Un fideicomiso es un arreglo legal para administrar y traspasar activos. Un Keogh es un plan de retiro cualificado financiado con ingresos de trabajo por cuenta propia. Sirven para propósitos diferentes y pueden trabajar en conjunto.

Un fideicomiso puede ser beneficiario del TSP bajo las reglas del plan. Los beneficios de sobreviviente de FERS/CSRS mantienen sus propias reglas.

No. Un Keogh se basa en ingresos elegibles por trabajo por cuenta propia o ingresos de negocio.

Un fideicomiso no la otorga. Un Keogh cualificado con pagos periódicos elegibles podría aplicar, pero la apertura de la cuenta no la concede automáticamente.

Depende de la estructura y de la ley. Un fideicomiso revocable generalmente no; los planes ERISA generalmente cuentan con protecciones con excepciones. Ninguno garantiza inmunidad.

PWR provee educación y orientación inicial. Un abogado licenciado redacta los documentos del fideicomiso o del plan, y un profesional contributivo revisa el tratamiento contributivo.

Dé el primer paso

Planifique con claridad. Proteja lo que importa.

Programación de una sesión educativa gratuita con PWR Retirement Group para comprender cómo un fideicomiso, un plan Keogh o ambos pueden adaptarse a su familia y a sus beneficios federales.