

La mayoría de los empleados federales se inscribe en el seguro de vida durante su primera semana de trabajo, entre la foto del carné y el permiso de estacionamiento. Luego no vuelve a pensar en eso por veinte años. Es comprensible, pero ahí es donde comienzan las sorpresas costosas. El seguro de vida federal es uno de los beneficios más valiosos de su paquete y, a la vez, uno de los más malentendidos, sobre todo a medida que se acerca el retiro.
Esta guía es una Guía Financiera práctica sobre cómo funciona el programa Federal Employees’ Group Life Insurance (FEGLI), qué cambia cuando usted deja el servicio federal y cómo pensar en una protección que dure todo el tiempo que su familia la necesite.
Lo que realmente le ofrece el seguro de vida federal
FEGLI es un programa de seguro de vida grupal a término para empleados civiles federales, y está construido por capas.
La cobertura Básica es la base. Su Basic Insurance Amount equivale a su salario base anual redondeado a los próximos $1,000, más $2,000. Los empleados de 35 años o menos reciben además un “beneficio extra” que duplica el pago y que va disminuyendo hasta desaparecer a los 45 años. El gobierno paga aproximadamente una tercera parte de la prima Básica y usted paga el resto mediante deducción de nómina.
Ejemplo ilustrativo: María, empleada GS-12 en San Juan con un salario de $84,350, tiene un Basic Insurance Amount de $87,000 ($85,000 + $2,000).
Construya su cobertura capa por capa
Sobre la cobertura Básica, tres coberturas opcionales le permiten personalizar su protección. Usted paga el costo completo de cada una.
- Opción A (Standard): $10,000 fijos de cobertura adicional.
- Opción B (Additional): De una a cinco veces su salario anual redondeado. Si María elige tres múltiplos, esto añade $255,000 (ilustrativo).
- Opción C (Family): Cobertura para el cónyuge ($5,000 por múltiplo) y para los hijos elegibles ($2,500 por múltiplo), hasta cinco múltiplos.
Combinadas, estas opciones pueden crear una protección significativa durante sus años de trabajo. La pregunta clave es qué pasa con esas capas más adelante.
La curva de edad que nadie menciona en la orientación de nuevo ingreso
Las primas de las opciones adicionales se basan en bandas de edad que cambian cada cinco años. En sus 30 y 40, la Opción B puede parecer económica. Hacia el final de sus 50 y en sus 60, la misma cobertura puede costar muchas veces más por período de pago. Muchos empleados lo notan solo cuando un cumpleaños provoca un salto en su deducción.
Esto no es un defecto del programa. Refleja cómo se fijan los precios del seguro grupal a término. Pero significa que la cobertura que tenía sentido a los 38 años merece una nueva mirada a los 55.
El momento del retiro: qué pasa con FEGLI cuando usted se va
Aquí es donde más importa planificar. Para llevar FEGLI al retiro, por lo general debe retirarse con un beneficio de retiro inmediato y haber estado asegurado durante los cinco años de servicio inmediatamente anteriores a su retiro (o durante todos los períodos en que fue elegible, si fueron menos de cinco años).
Al retirarse, usted toma decisiones que son difíciles o imposibles de revertir:
- Básica con reducción de 75%: Las primas terminan a los 65 años y la cobertura se reduce 2% por mes hasta llegar a 25% de su valor original. Los $87,000 de María eventualmente serían $21,750 (ilustrativo).
- Básica con reducción de 50% o sin reducción: La cobertura se mantiene en un nivel más alto, pero usted continúa pagando primas de por vida.
- Opción B: Puede elegir reducción total (la cobertura se elimina gradualmente durante 50 meses después de los 65 años) o sin reducción (las primas continúan según las tarifas por edad).
La conclusión: la cobertura que tenía mientras trabajaba rara vez es la que tendrá a los 75. Saberlo temprano le da tiempo para planificar.
Veteranos y servicio militar: dónde encajan SGLI y VGLI
Muchos empleados federales también son veteranos. El Servicemembers’ Group Life Insurance (SGLI) generalmente termina 120 días después de la separación del servicio, y el Veterans’ Group Life Insurance (VGLI) ofrece una ventana de conversión posterior. Solicitarlo dentro del período inicial normalmente evita las preguntas de salud. Si usted tiene VGLI y FEGLI a la vez, conviene revisar cómo funcionan juntos, ya que cada uno tiene su propia estructura de costos y reglas.
Más allá de FEGLI: estrategias a largo plazo para una protección duradera
Para muchas familias, FEGLI es un excelente punto de partida, pero no un plan completo. La planificación a largo plazo suele considerar lo siguiente:
- Seguro permanente privado, como el seguro de vida universal indexado, que puede ofrecer protección de por vida y posible acumulación de valor en efectivo vinculada a un índice de mercado, sujeto a límites, pisos, cargos y términos de la póliza. No es adecuado para todos y requiere una revisión cuidadosa.
- Estructura de beneficiarios y del patrimonio, incluyendo fideicomisos, para coordinar cómo y cuándo los beneficios llegan a sus seres queridos.
- Planificación integrada del ingreso, para que sus decisiones de seguro de vida estén alineadas con su TSP, el Seguro Social y el panorama completo de su beneficio de retiro federal.
La combinación adecuada depende de su salud, su familia, sus metas y su calendario. Por eso la Orientación sobre Beneficios Federales personalizada hace la diferencia.
FED 360: donde sus preguntas por fin encuentran respuesta
Las preguntas que no lo dejan dormir
Casi siempre empieza en silencio: si algo me pasara mañana, ¿estaría bien mi familia? Luego llegan las demás. ¿Mi cobertura de FEGLI me acompaña al retiro o se reduce? ¿Por qué mi deducción de la Opción B subió después de mi último cumpleaños? ¿Alguna vez actualicé el formulario de beneficiarios que firmé hace quince años? La mayoría de los empleados federales carga estas preguntas por años porque nunca hay un momento claro, ni un lugar de confianza, para hacerlas.
Un espacio hecho para respuestas reales
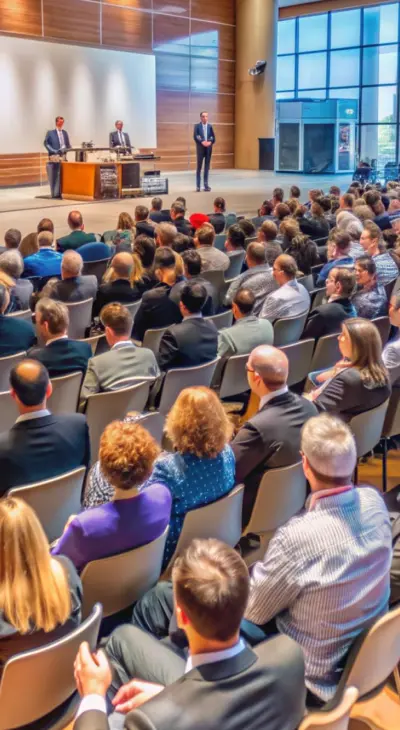
FED 360, la Federal Retirement Guidance Summit presentada por AFGE Local 2614 en colaboración con PWR Retirement Group, fue creada para ser ese espacio. Especialistas en beneficios lo guían paso a paso por el seguro de vida federal, el Thrift Savings Plan, las opciones de distribución del TSP, los beneficios federales de retiro por incapacidad, las calculadoras de retiro y el portal ORA. El formato de preguntas y respuestas abierto le permite llevar las dudas exactas que ha cargado y salir con próximos pasos más claros. Es Orientación sobre Beneficios Federales práctica, no una presentación de ventas, para que sus decisiones sobre su beneficio de retiro federal surjan del entendimiento y no de las conjeturas.
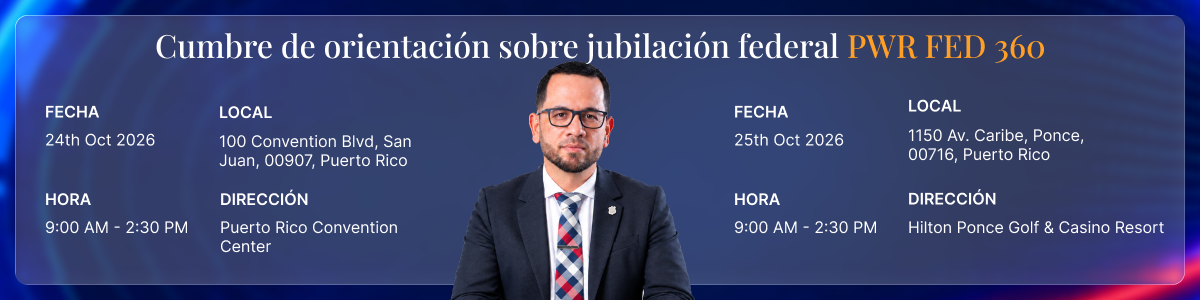
Dos días, dos sedes
- Sábado, 24 de octubre de 2026: Puerto Rico Convention Center, 100 Convention Blvd, San Juan, PR 00907
- Domingo, 25 de octubre de 2026: Hilton Ponce Golf & Casino Resort, 1150 Av. Caribe, Ponce, PR 00716
Ambos días se llevan a cabo de 9:00 a.m. a 2:30 p.m., y las puertas abren a las 8:30 a.m.
Gratuito, bilingüe y abierto para usted
La asistencia es gratuita y el almuerzo está incluido para todos los participantes registrados. Las sesiones se presentan en inglés y en español, para que nadie tenga que traducir su propio futuro en la cabeza. Los cupos son limitados en ambas sedes, así que reserve el suyo temprano.
Preguntas frecuentes
1. ¿Mi cobertura de FEGLI continúa después de que me retire?
Puede continuar, si se retira con un beneficio de retiro inmediato y cumple con el requisito de cinco años de cobertura. Al retirarse, usted elegirá las opciones de reducción que darán forma a su cobertura de por vida.
2. ¿Qué es la regla de los cinco años de FEGLI?
Por lo general, debe haber estado asegurado bajo cada cobertura que desea conservar durante los cinco años de servicio inmediatamente anteriores al retiro, o durante todos los períodos en que fue elegible si fueron menos de cinco años. OPM determina la elegibilidad.
3. ¿Por qué sigue subiendo la prima de mi Opción B?
Las primas opcionales aumentan por bandas de cinco años de edad. Los aumentos se hacen más pronunciados después de los 50 años, por lo que revisar la Opción B periódicamente es un buen hábito.
4. ¿Puedo inscribirme o aumentar mi cobertura de FEGLI fuera de un período de Open Season?
Sí, en ciertos casos. Eventos de vida calificados, como el matrimonio o el nacimiento de un hijo, abren una ventana de 60 días para algunos cambios, y también puede solicitar en cualquier momento presentando evidencia de asegurabilidad.
5. ¿Es FEGLI suficiente seguro de vida para mi familia?
Depende de sus ingresos, deudas, dependientes y metas. FEGLI es una base sólida, pero una cobertura que se reduce o se encarece con el tiempo puede dejar brechas que vale la pena planificar.
6. ¿Qué pasa con FEGLI si dejo el servicio federal antes de retirarme?
La cobertura generalmente continúa por 31 días después de la separación. Durante ese tiempo puede convertirla en una póliza individual sin examen médico.
7. ¿Qué opciones de seguro de vida tienen los veteranos después de separarse del servicio?
SGLI normalmente termina 120 días después de la separación. VGLI ofrece una vía de conversión, y solicitarlo dentro de la ventana inicial por lo general evita las preguntas de salud.
8. ¿Cómo me aseguro de que las personas correctas reciban mi beneficio?
FEGLI paga según su designación de beneficiarios (formulario SF 2823) o el orden legal de precedencia, no según su testamento. Revise su designación después de cambios importantes en su vida y considere cómo encajan los fideicomisos en su plan patrimonial.
Descargo de responsabilidad: La información proporcionada en este sitio web y aplicación móvil es solo para fines educativos e informativos generales y no constituye asesoramiento financiero, de inversión, fiscal, legal o de jubilación. PWR Retirement Group es una organización independiente y no está afiliada, respaldada ni actúa en nombre de ningún sindicato, agencia gubernamental o empleador. Los usuarios deben consultar a un profesional financiero, profesional fiscal o abogado debidamente licenciado con respecto a sus circunstancias individuales antes de tomar decisiones financieras, fiscales, legales o relacionadas con la jubilación.
PWR Retirement Group es una empresa independiente de educación financiera y no está afiliada, respaldada ni patrocinada por ninguna agencia federal, organización federal, entidad gubernamental o sindicato.