Una forma de organizar tus bienes y cuidar cómo llegan a tu familia.

Una guía educativa para empleados federales y retirados en Puerto Rico y Estados Unidos: qué es un trust, cómo funciona y qué puede, y qué no puede, hacer por tu familia.

Recibe tu orientación educativa

Sin costo. Un educador de PWR te contactará para conversar sobre tu situación.

"*" señala los campos obligatorios

Veterano*

Educational information only. Not legal or tax advice.

Recibe tu orientación educativa

Sin costo. Un educador de PWR te contactará para conversar sobre tu situación.

"*" señala los campos obligatorios

Veterano*

Información educativa. No constituye asesoría legal ni contributiva.

La presentación

Recorre la presentación completa sobre fideicomisos

Navega la presentación educativa de PWR diapositiva por diapositiva o descárgala para repasarla luego.

Lo básico

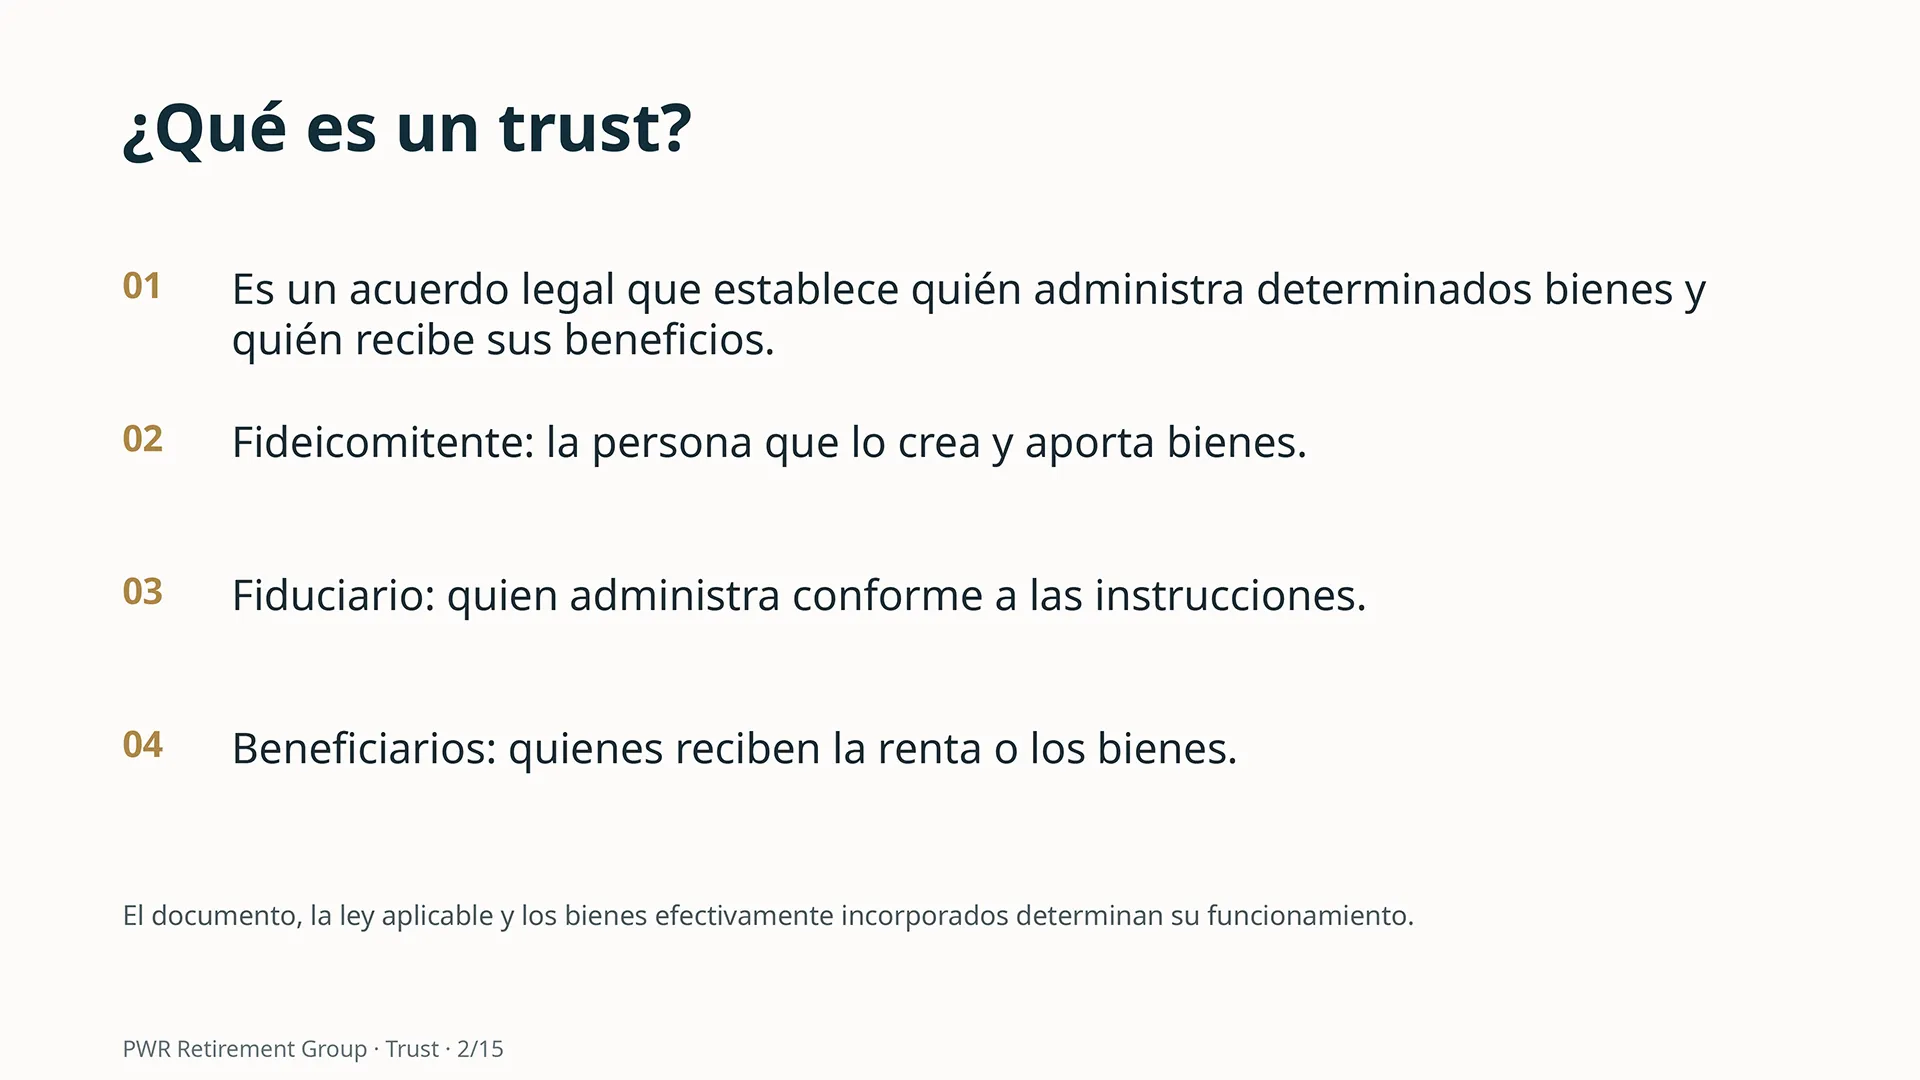
¿Qué es un trust?

Es un acuerdo legal que establece quién administra determinados bienes y quién recibe sus beneficios. En él participan tres figuras.

01

Fideicomitente

La persona que crea el trust y aporta los bienes.

02

Fiduciario

Quien administra los bienes conforme a las instrucciones del documento.

03

Beneficiarios

Quienes reciben la renta o los bienes del trust.

El documento, la ley aplicable y los bienes efectivamente incorporados determinan cómo funciona cada trust.

Paso a paso

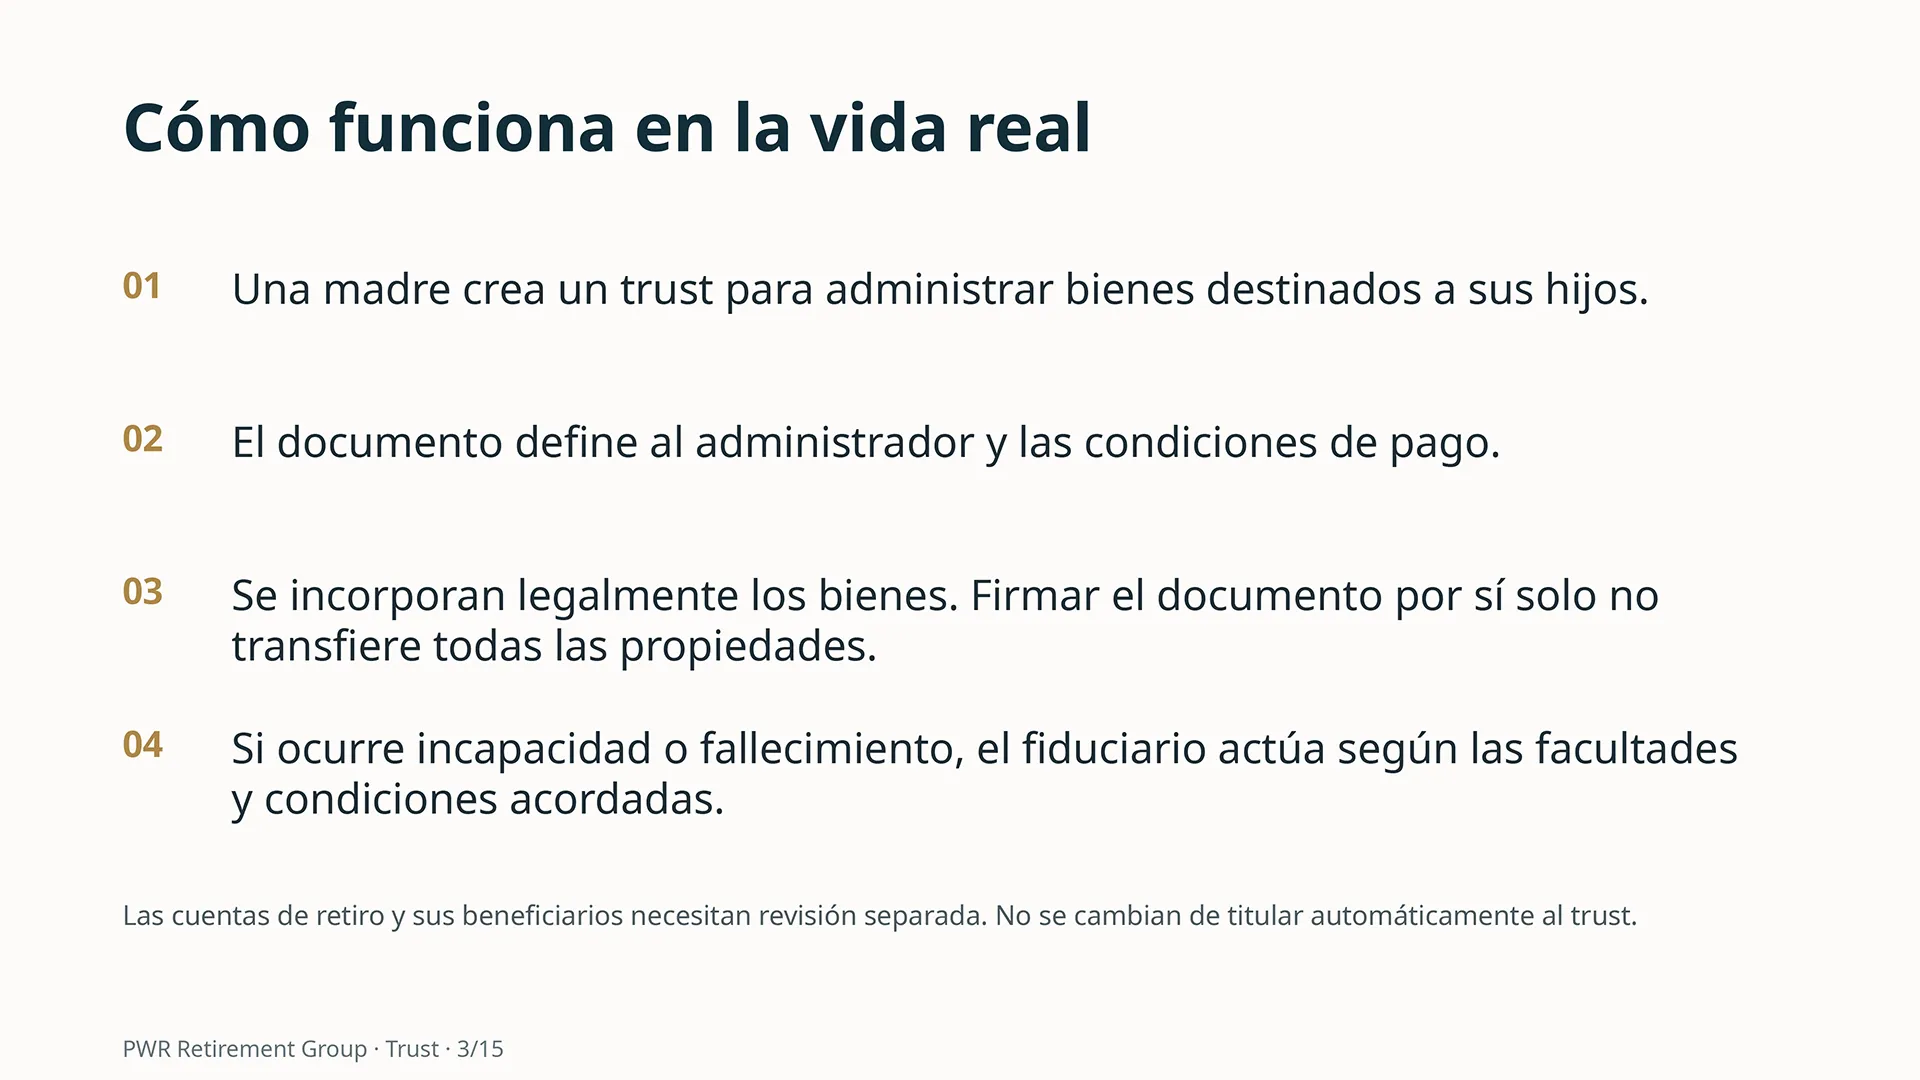
Cómo funciona en la vida real

01

Una madre crea un trust para administrar bienes destinados a sus hijos.

02

El documento define al administrador y las condiciones de pago.

03

Se incorporan legalmente los bienes. Firmar el documento por sí solo no transfiere todas las propiedades.

04

Si ocurre incapacidad o fallecimiento, el fiduciario actúa según las facultades y condiciones acordadas.

Las cuentas de retiro y sus beneficiarios necesitan revisión separada. No se cambian de titular automáticamente al trust.

Tipos de trust

Revocable e irrevocable

FLEXIBLE
Revocable

Permite cambios conforme a sus términos.

  • Suele servir para administración y sucesión.

CON LÍMITES
Irrevocable

Limita cambios y el acceso a los bienes.

  • Ciertas estructuras pueden proteger intereses de beneficiarios.

  • La protección depende de quién aportó los bienes, quién puede recibirlos y la jurisdicción.

Importante: irrevocable no equivale a protección absoluta. El control y el beneficio que retienes pueden permitir reclamaciones de tus acreedores.

Para qué puede servir

Beneficios para la familia federal y durante tu retiro

Para tu familia
  • Puede facilitar la administración de bienes durante una incapacidad.

  • Permite establecer instrucciones para menores o familiares que necesitan ayuda administrando una herencia.

  • En estados donde aplica, puede evitar el proceso judicial de probate para bienes correctamente incorporados.

  • Se coordina con beneficiarios de seguros, cuentas y beneficios federales.

En Puerto Rico se aplican sus formalidades y reglas sucesorales. La creación del trust no elimina todos los trámites ni posibles controversias.

Durante tu retiro
  • Puedes establecer quién administrará los bienes del trust si una enfermedad o incapacidad te impide hacerlo.

  • El fiduciario puede pagar gastos autorizados de tu cuidado con los bienes del trust, conforme al documento.

  • Puedes organizar el uso de propiedades y otros activos para tus necesidades y el apoyo de tu familia.

El trust administra los bienes incorporados. No genera por sí solo ingreso adicional, rendimiento garantizado ni una nueva pensión.

Ejemplo educativo

Continuidad en tu retiro

HOY

Una retirada incorpora una cuenta de inversión elegible a su trust y designa un fiduciario sucesor.

INCAPACIDAD

Si pierde la capacidad de administrar, el sucesor puede atender pagos autorizados de cuidado y vivienda, conforme al documento y la ley.

FALLECIMIENTO

El fiduciario sigue las instrucciones para los beneficiarios. Las cuentas y propiedades fuera del trust requieren su propio análisis.

Ejemplo educativo. La autoridad del fiduciario depende de la estructura y las formalidades aplicables. TSP, FERS/CSRS e IRA requieren coordinación separada.

Escenarios comunes

Demandas, herencias y divorcio

Un trust puede ayudar en ciertas situaciones, pero no ofrece inmunidad. Estos ejemplos
educativos muestran por qué el diseño y la jurisdicción importan.

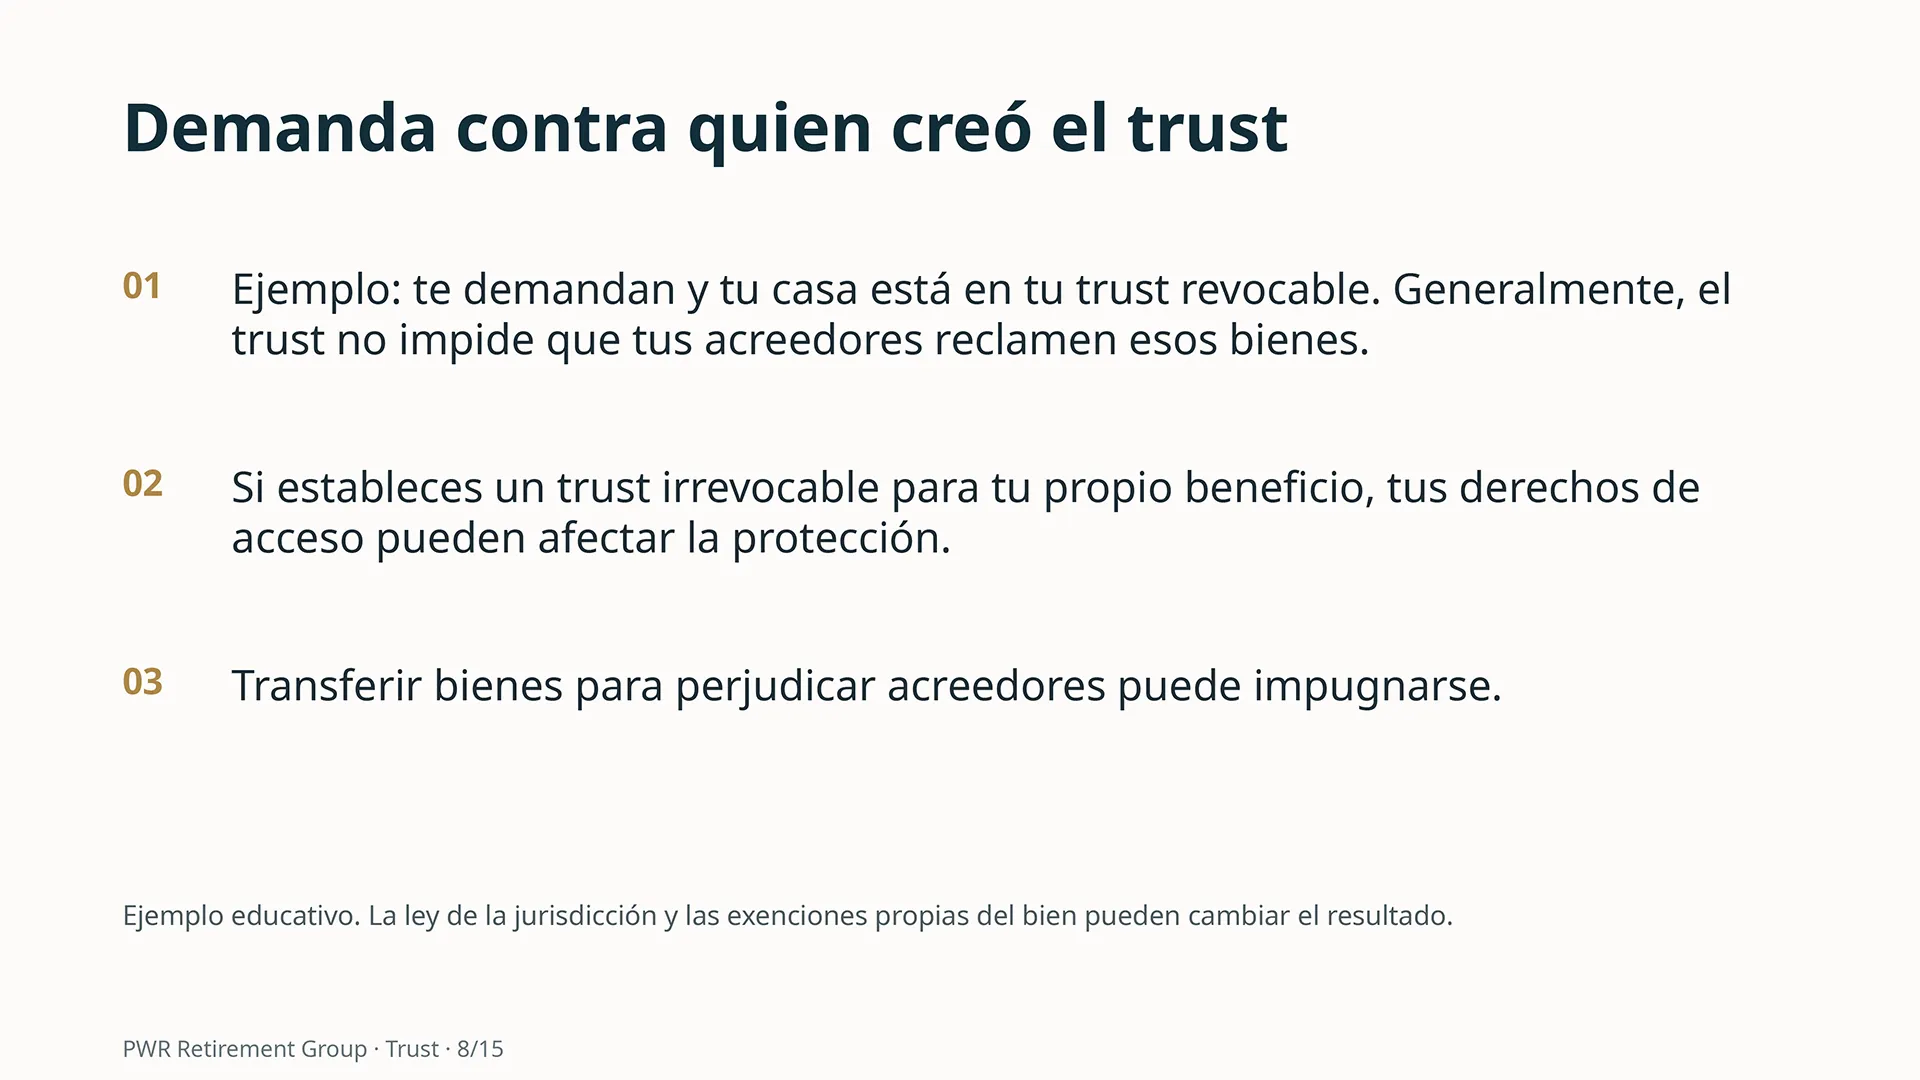
Demanda contra quien creó el trust

Si te demandan y tu casa está en tu trust revocable, generalmente el trust no impide que tus acreedores reclamen esos bienes.

Si estableces un trust irrevocable para tu propio beneficio, tus derechos de acceso pueden afectar la protección. Transferir bienes para perjudicar acreedores puede impugnarse.

La ley de la jurisdicción y las exenciones propias del bien pueden cambiar el resultado.

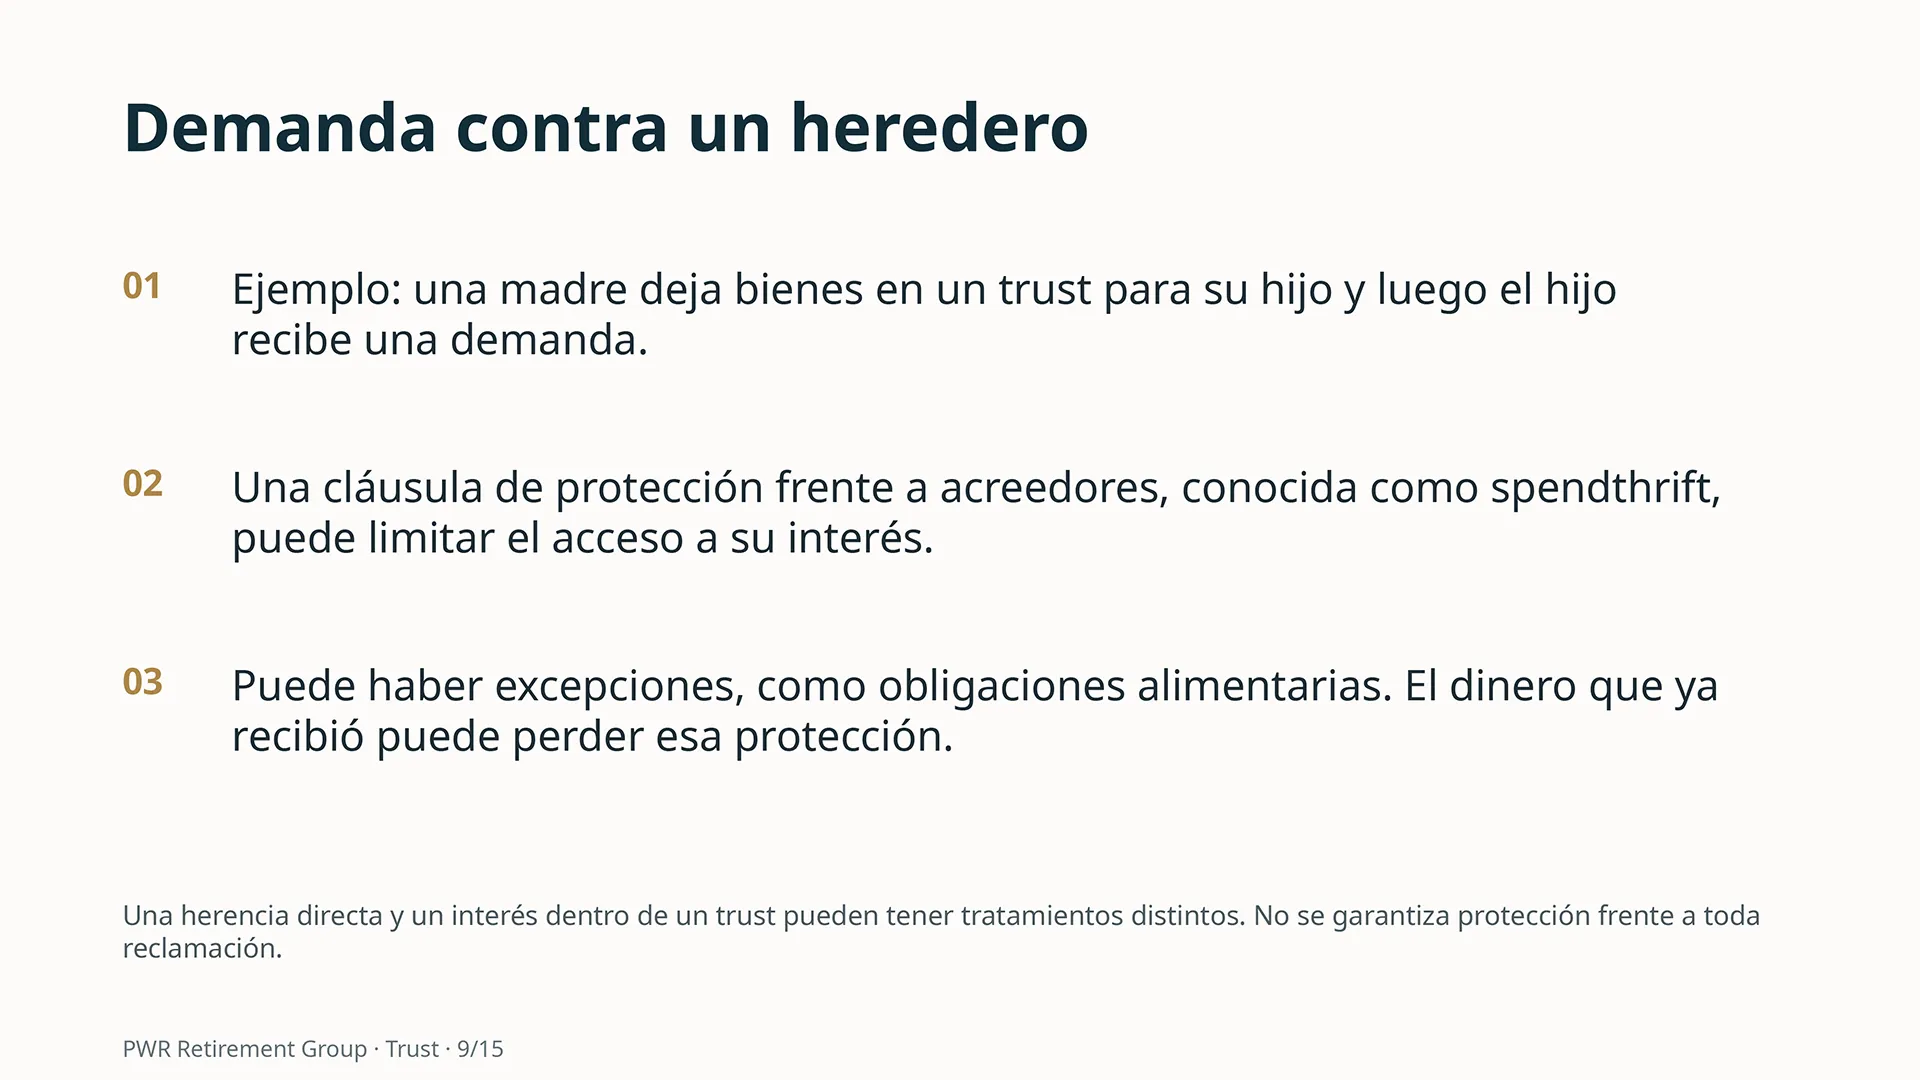
Demanda contra un heredero

Una madre deja bienes en un trust para su hijo y luego el hijo recibe una demanda. Una cláusula de protección frente a acreedores, conocida como spendthrift, puede limitar el acceso a su interés.

Puede haber excepciones, como obligaciones alimentarias. El dinero que ya recibió puede perder esa protección.

Una herencia directa y un interés dentro de un trust pueden tener tratamientos distintos.

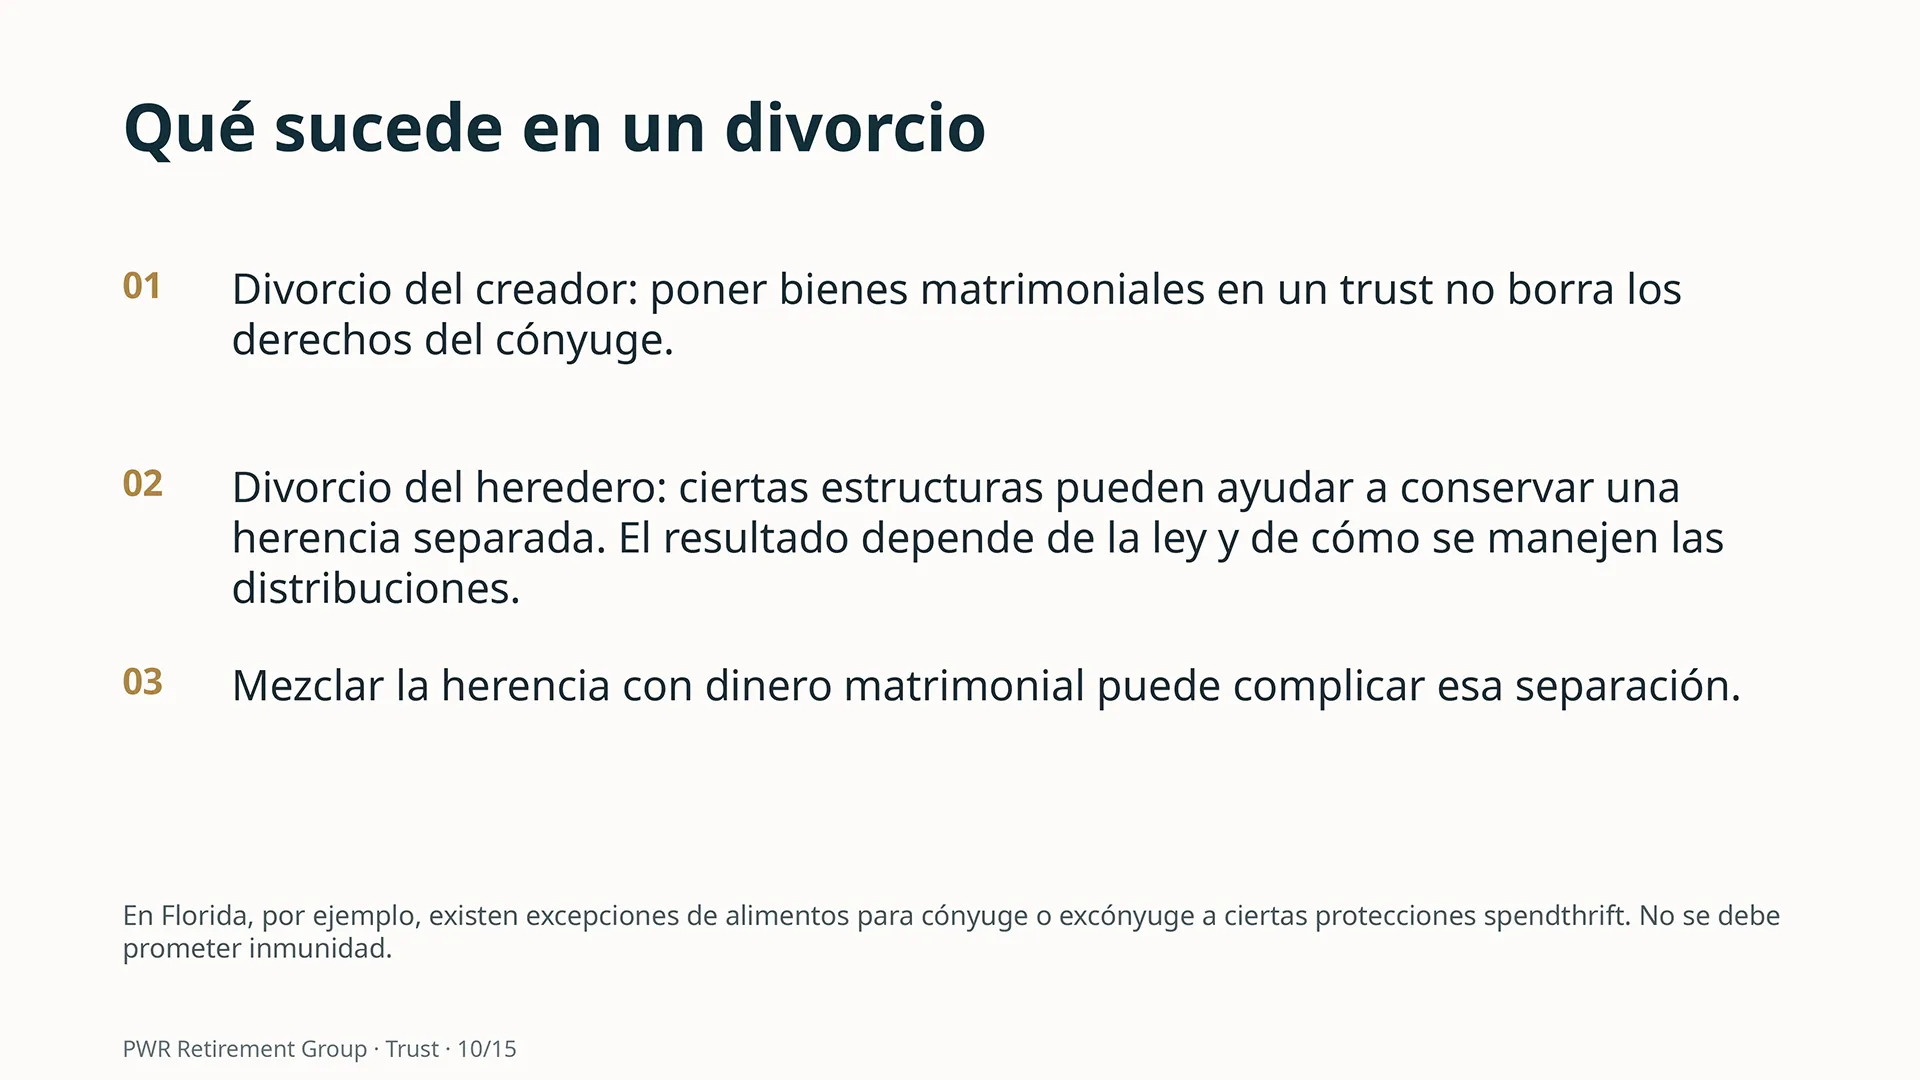
Qué sucede en un divorcio

Del creador: poner bienes matrimoniales en un trust no borra los derechos del cónyuge.

Del heredero: ciertas estructuras pueden ayudar a conservar una herencia separada. Mezclarla con dinero matrimonial puede complicar esa separación.

En Florida, por ejemplo, existen excepciones de alimentos para cónyuge o excónyuge a ciertas protecciones spendthrift.

Ilustración

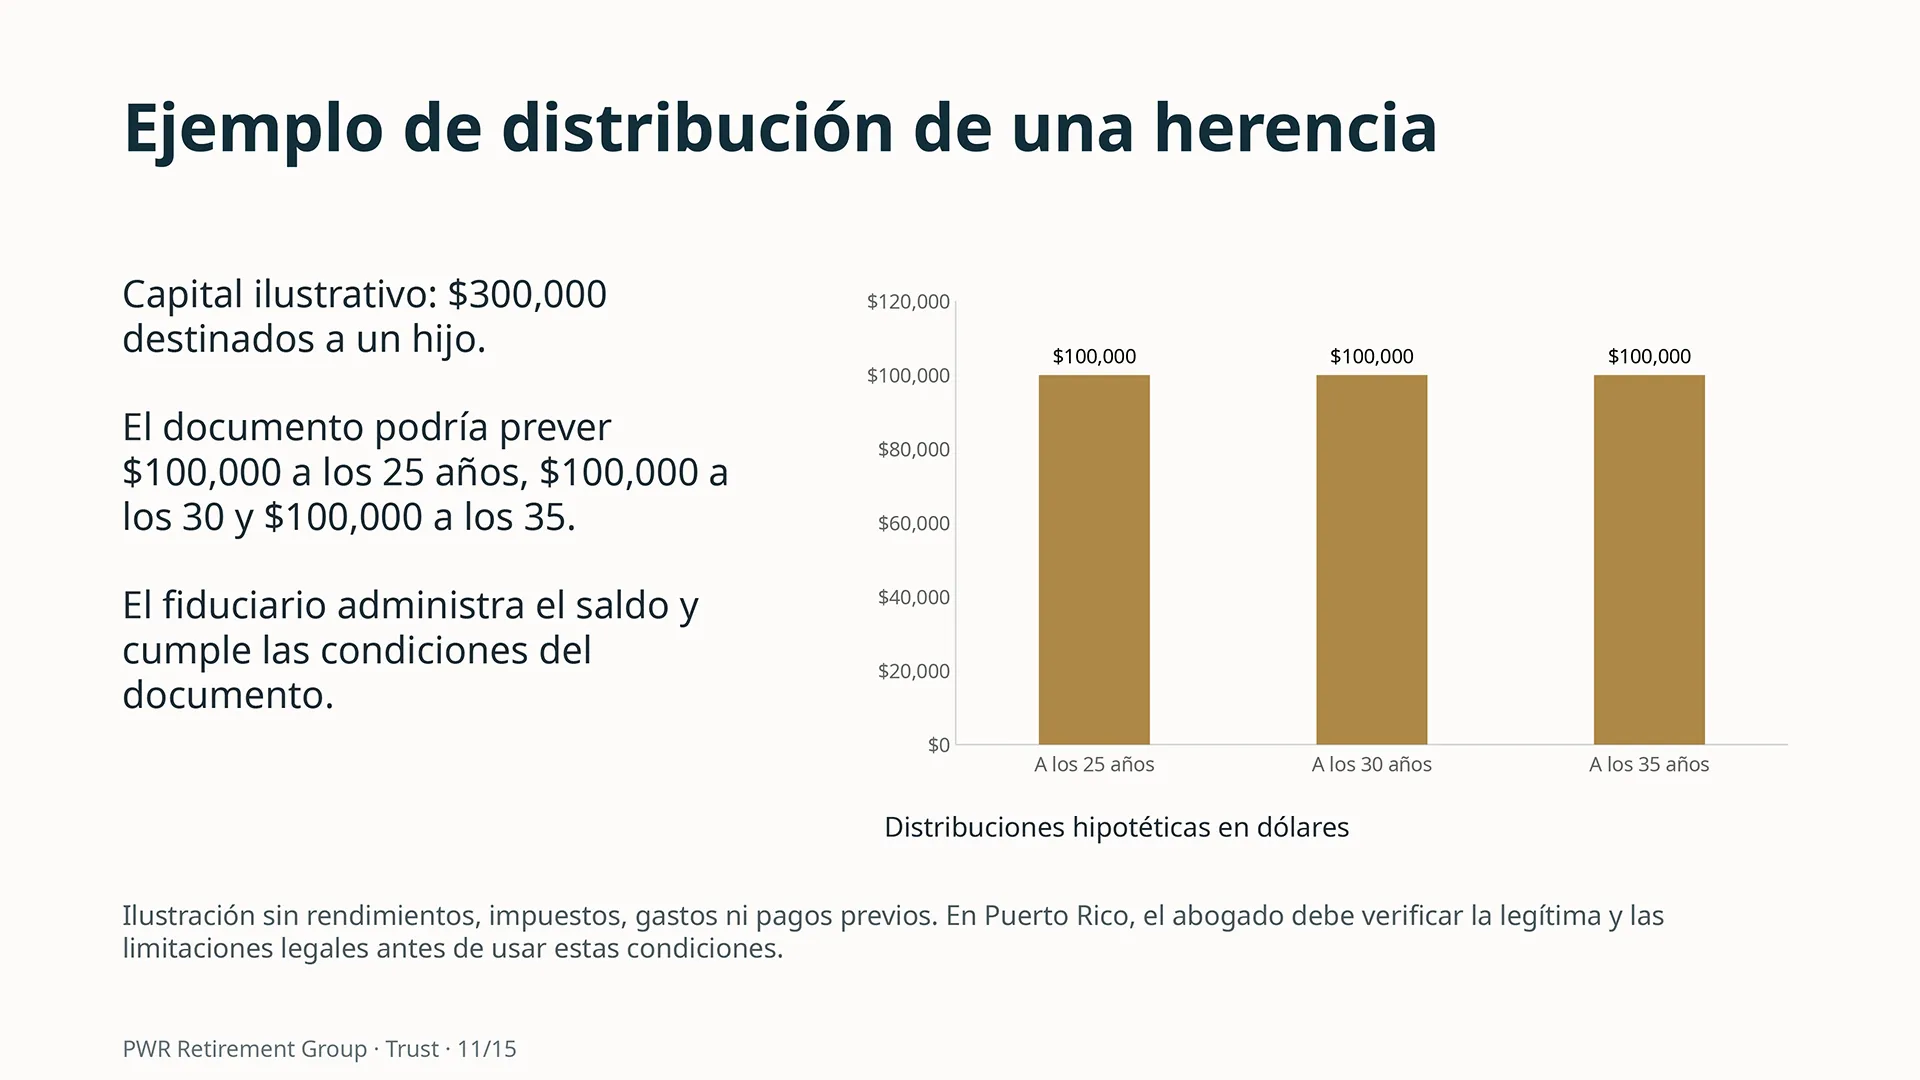
Ejemplo de distribución de una herencia

Capital ilustrativo de $300,000 destinado a un hijo. El documento podría prever entregas por etapas, en lugar de un solo pago.

Mientras tanto, el fiduciario administra el saldo y cumple las condiciones del documento.
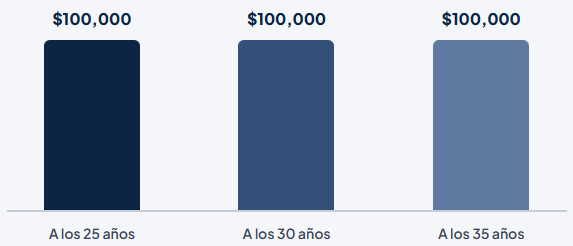
Distribuciones hipotéticas (USD)

Cifras ilustrativas, sin rendimientos, impuestos, gastos ni pagos previos. En Puerto Rico, el abogado debe verificar la legítima y las limitaciones legales antes de usar estas condiciones.

Fideicomisos en Puerto Rico

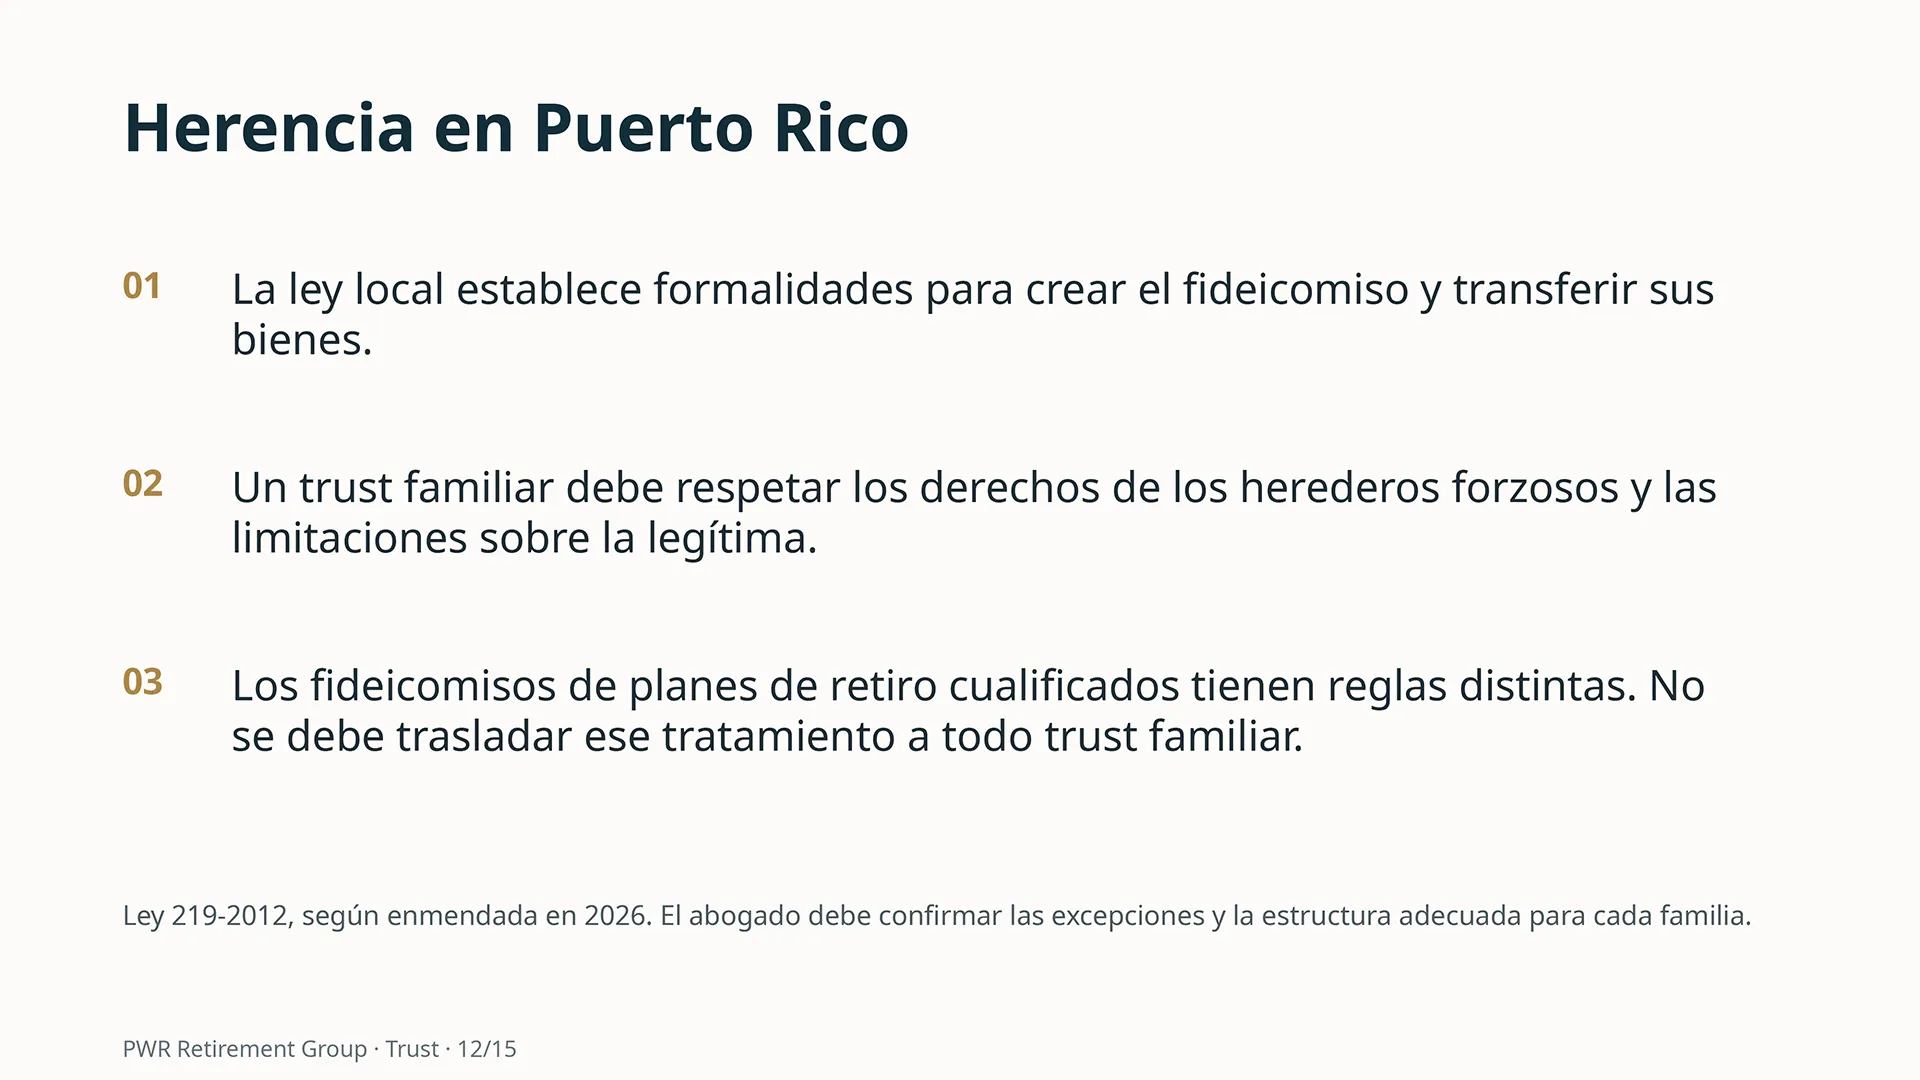
Herencia en Puerto Rico

01

La ley local establece formalidades para crear el fideicomiso y transferir sus bienes.

02

Un trust familiar debe respetar los derechos de los herederos forzosos y las limitaciones sobre la legítima.

03

Los fideicomisos de planes de retiro cualificados tienen reglas distintas. No se debe trasladar ese tratamiento a todo trust familiar.

Ley 219-2012, según enmendada en 2026. El abogado debe confirmar las excepciones y la estructura adecuada para cada familia.

Para empleados y retirados federales

Cómo se coordina con tus beneficios

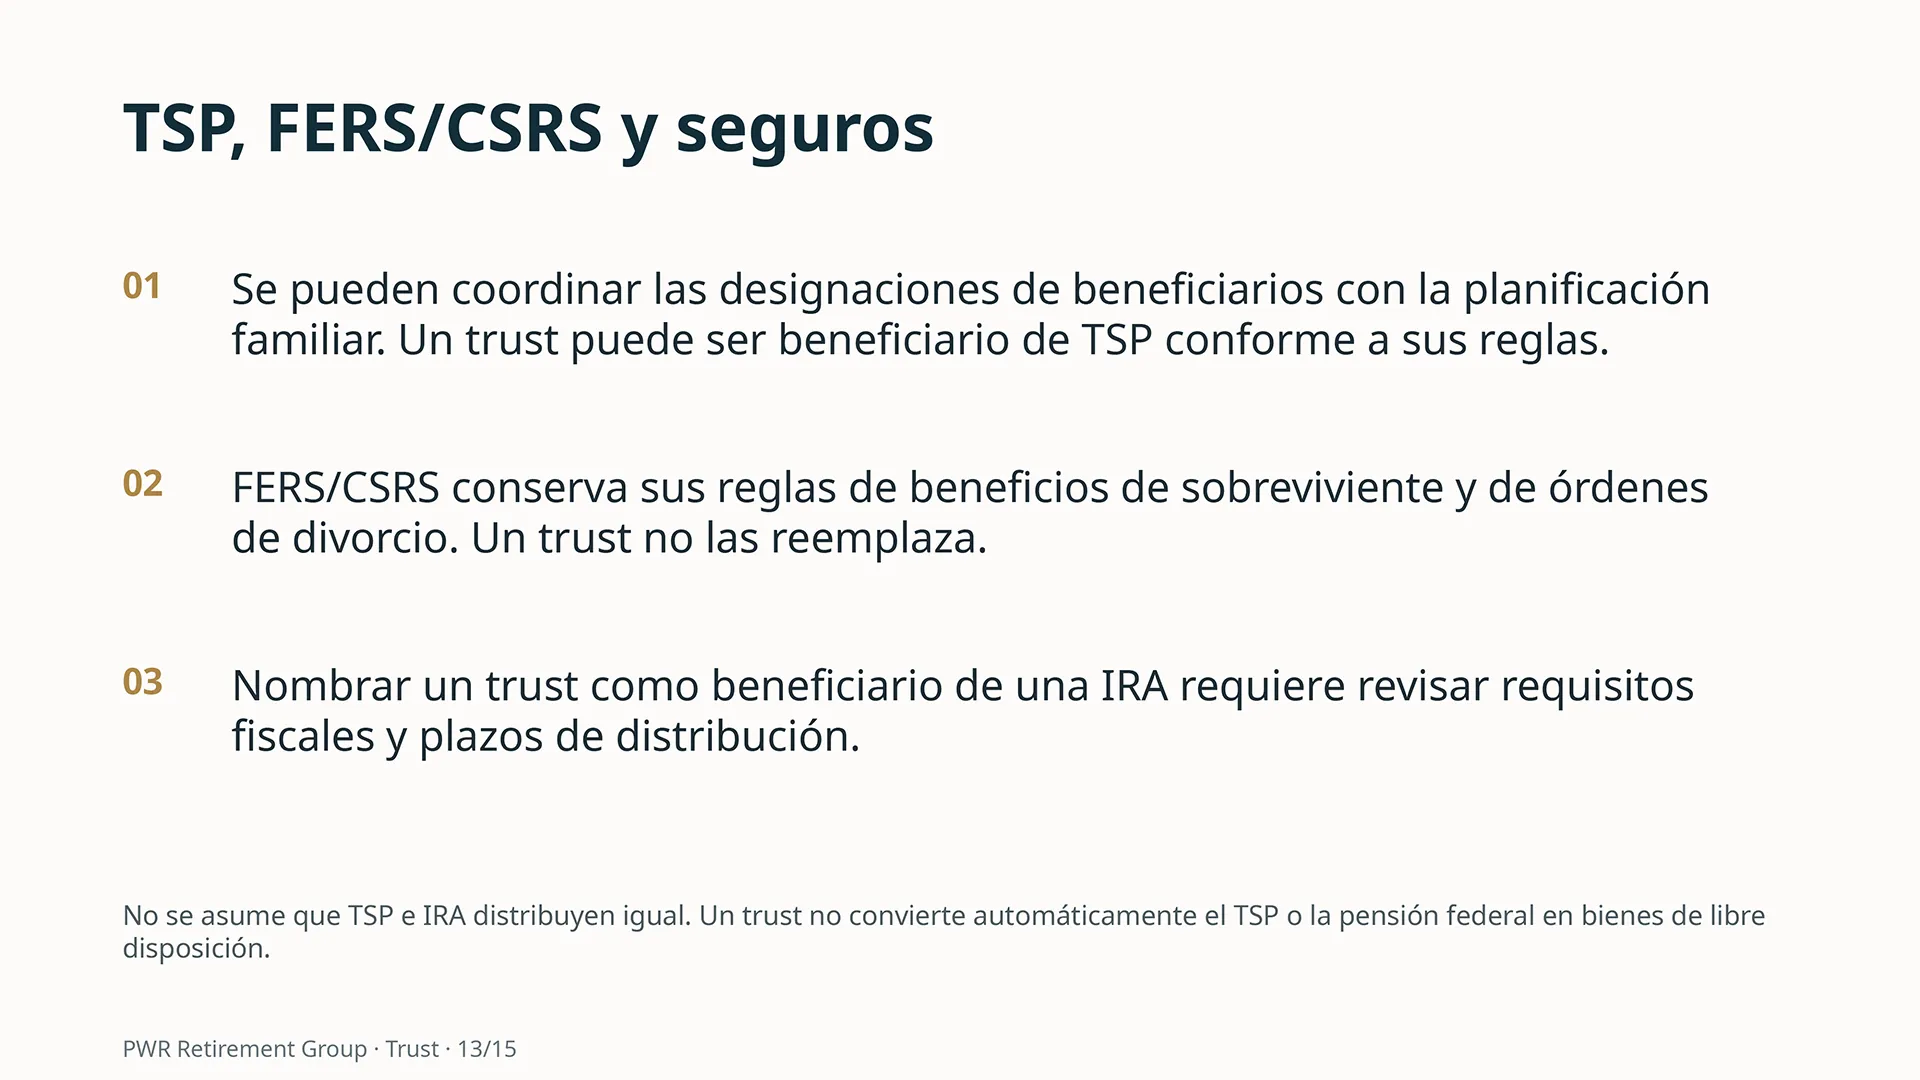
TSP, FERS/CSRS y seguros

  • 1

    Se pueden coordinar las designaciones de beneficiarios con la planificación familiar. Un trust puede ser beneficiario de TSP conforme a sus reglas.

  • 2

    FERS/CSRS conserva sus reglas de beneficios de sobreviviente y de órdenes de divorcio. Un trust no las reemplaza.

  • 3

    Nombrar un trust como beneficiario de una IRA requiere revisar requisitos contributivos y plazos de distribución.

No se asume que TSP e IRA distribuyen igual. Un trust no convierte automáticamente el TSP o la pensión federal en bienes de libre disposición.

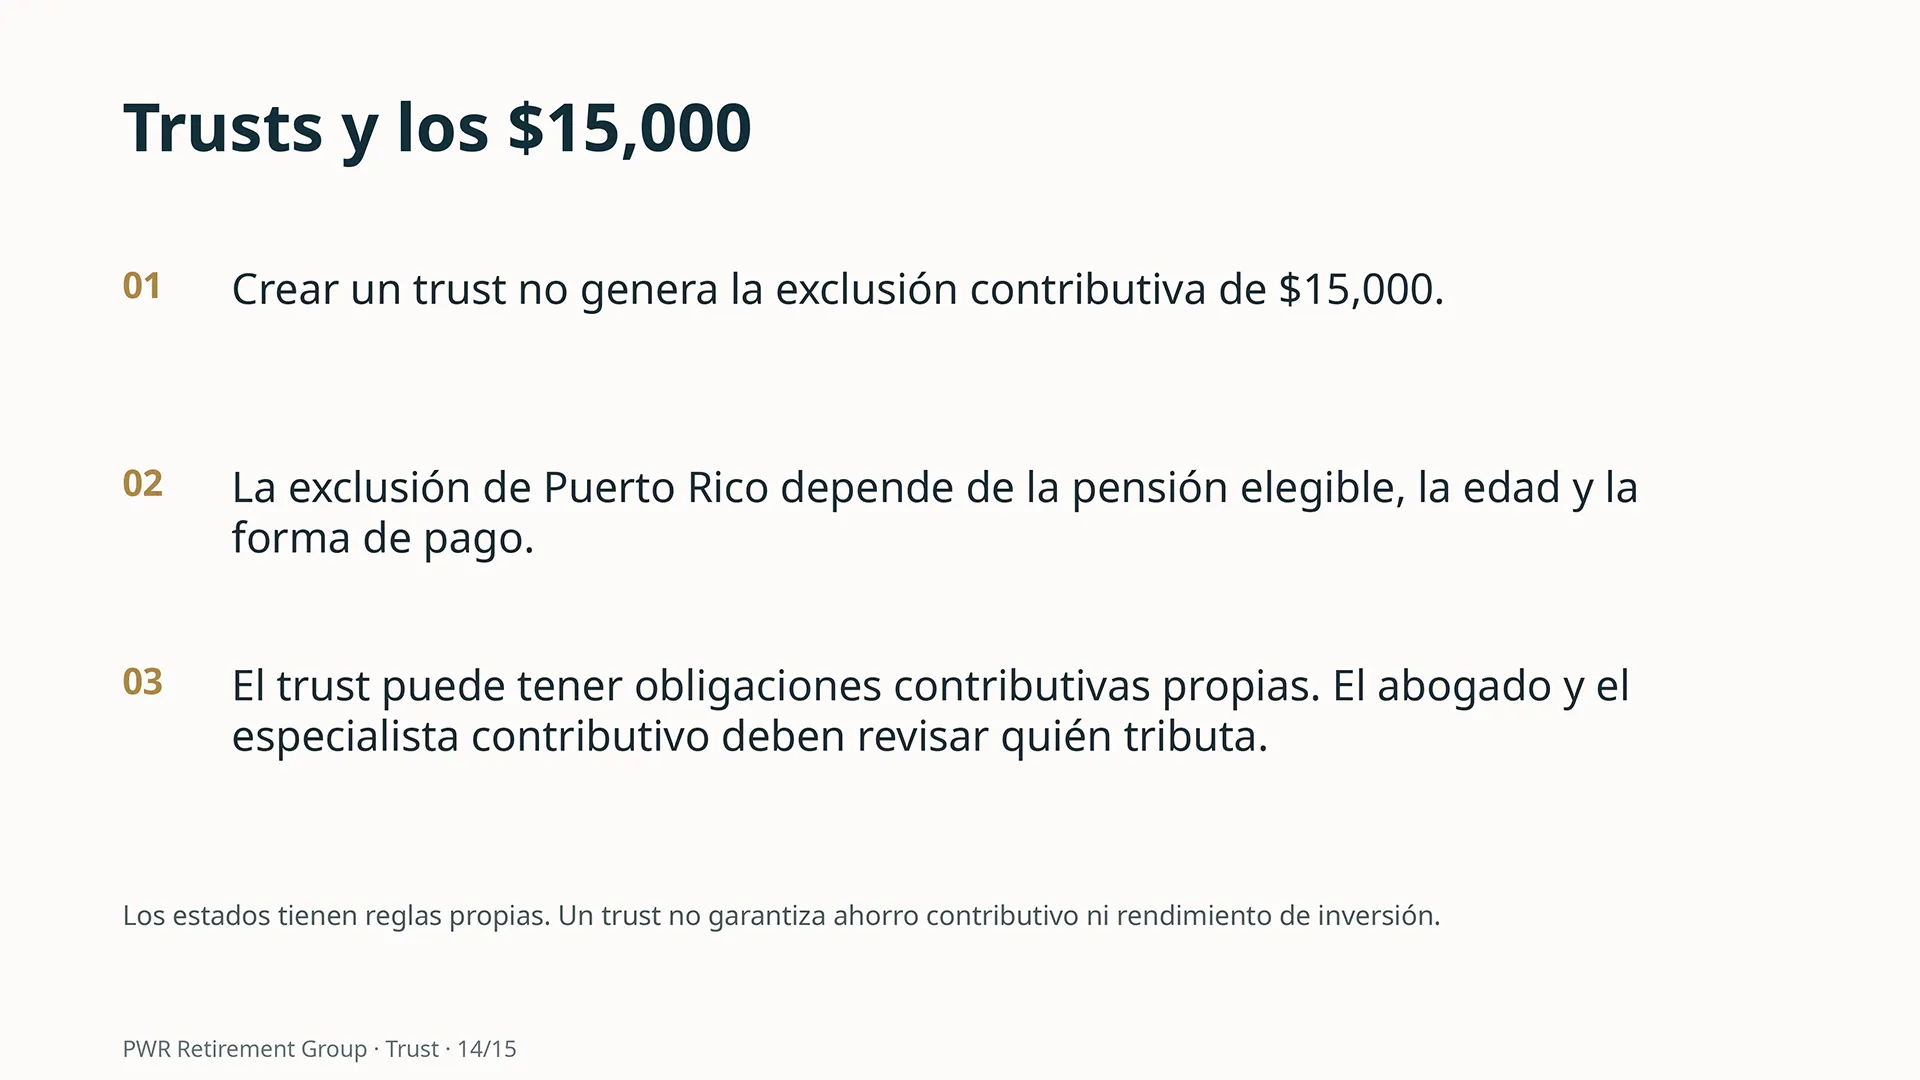
Trusts y la exclusión de $15,000

  • 1

    Crear un trust no genera la exclusión contributiva de $15,000.

  • 2

    La exclusión de Puerto Rico depende de la pensión elegible, la edad y la forma de pago.

  • 3

    El trust puede tener obligaciones contributivas propias. El abogado y el especialista contributivo deben revisar quién tributa.

Los estados tienen reglas propias. Un trust no garantiza ahorro contributivo ni rendimiento de inversión.

Cómo te acompañamos

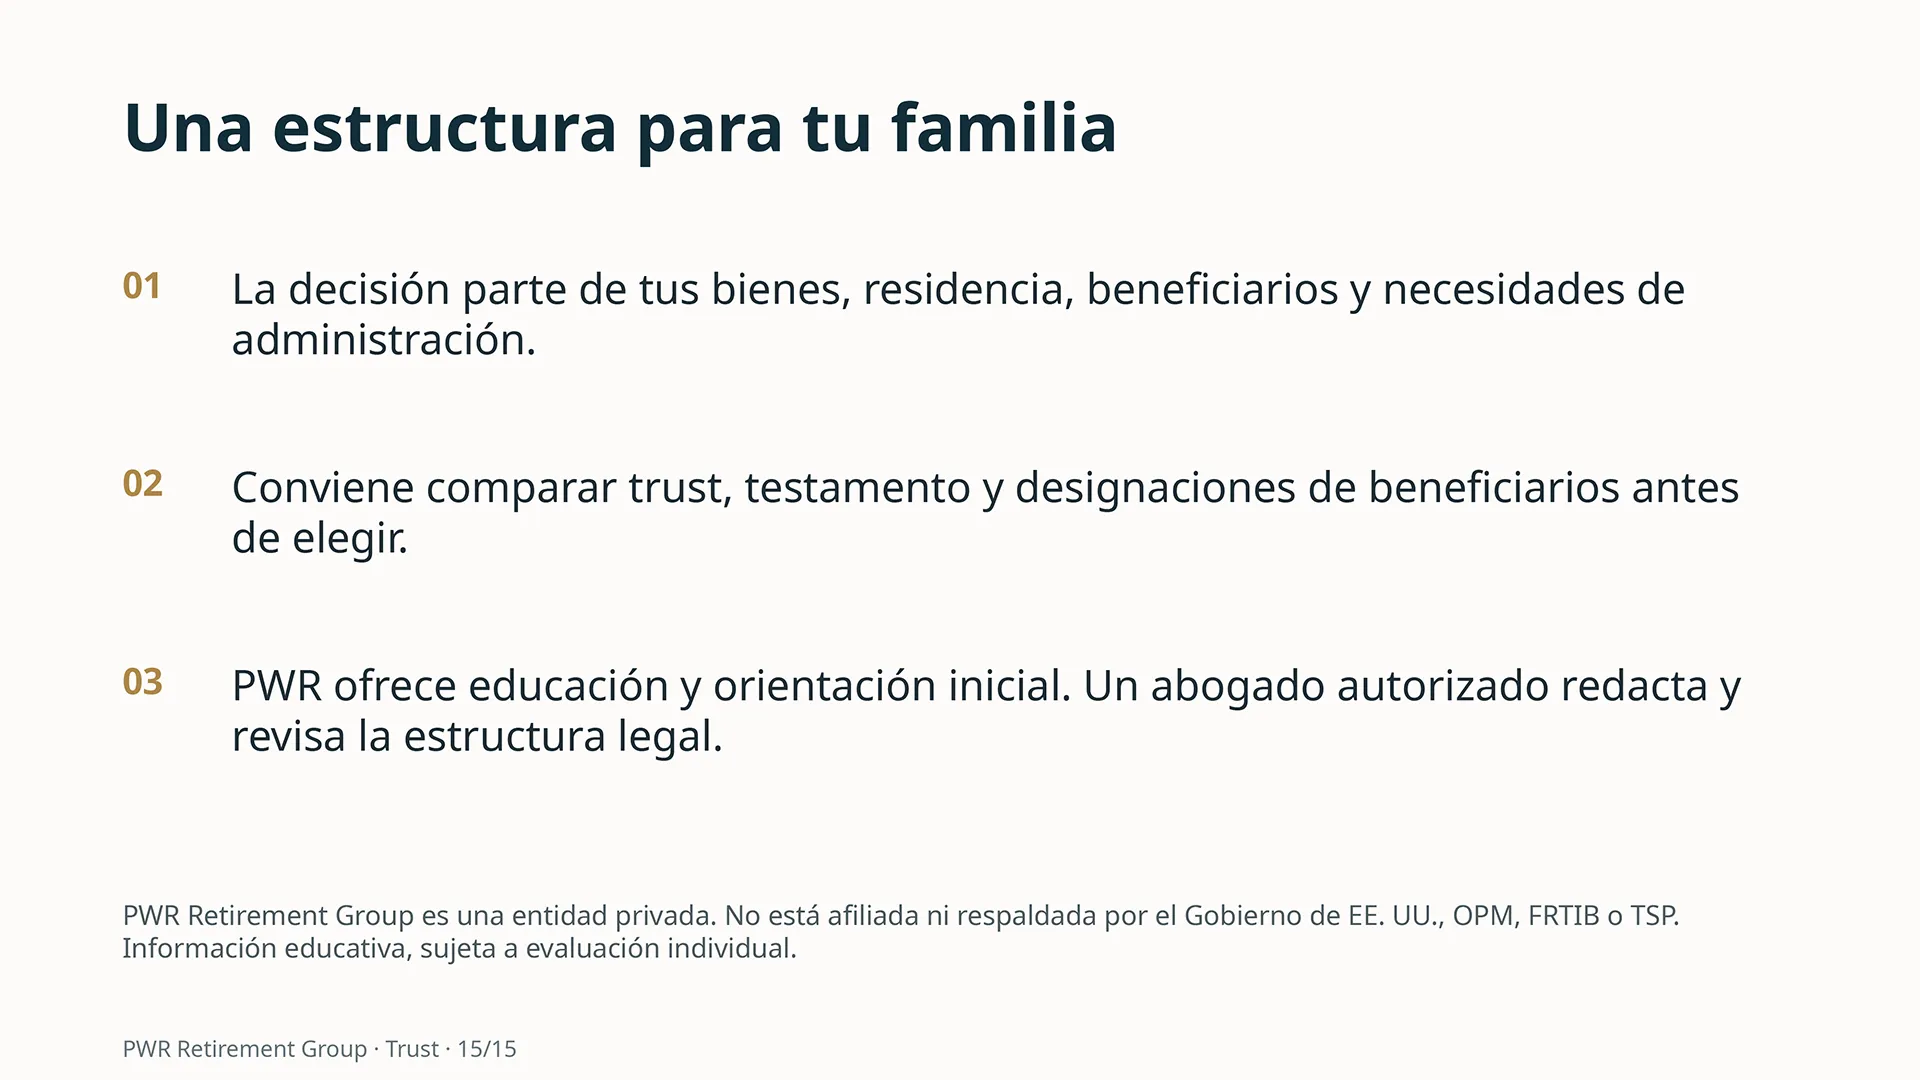
Una estructura para tu familia

PASO 1

Tu punto de partida

La decisión parte de tus bienes, residencia, beneficiarios y necesidades de administración.

PASO 2

Comparar opciones

Conviene comparar trust, testamento y designaciones de beneficiarios antes de elegir.

PASO 3

Educación y estructura legal

PWR ofrece educación y orientación inicial. Un abogado autorizado redacta y revisa la estructura legal.

Preguntas frecuentes

Lo que más nos preguntan

No. Los bienes deben incorporarse legalmente al trust. Las cuentas de retiro y sus beneficiarios se revisan por separado.

No necesariamente. La protección depende de quién aportó los bienes, quién puede recibirlos, el acceso que retienes y la jurisdicción.

Un trust puede ser beneficiario de TSP conforme a sus reglas. Los beneficios de sobreviviente de FERS/CSRS mantienen sus propias reglas.

No. Esa exclusión depende de la pensión elegible, la edad y la forma de pago, no de la creación de un trust.

No por sí solo. El trust administra los bienes incorporados; no crea rendimiento garantizado ni una nueva pensión.

Organiza tus bienes con claridad

Conversa con un educador de PWR sobre trusts, testamentos y designaciones de beneficiarios antes de tomar una decisión.