La jubilación es uno de los hitos financieros más importantes, y las decisiones que tome antes de retirarse de la vida laboral pueden influir considerablemente en su seguridad financiera a largo plazo. Uno de los aspectos que suele generar mayor confusión es el Seguro Social. Si bien muchas personas se centran en cuándo solicitar los beneficios, factores como las estrategias de solicitud, los impuestos y la coordinación de diversas fuentes de ingresos son igualmente importantes para maximizar los ingresos durante la jubilación.
La Seguridad Social debe considerarse solo una parte de su plan de jubilación. Sus ingresos totales también pueden incluir su pensión del Sistema de Jubilación de Empleados Federales (FERS), su Plan de Ahorro e Inversión (TSP) y ahorros o inversiones personales. Según la Administración del Seguro Social, la Seguridad Social reemplaza solo alrededor del 40 % de los ingresos que percibía el trabajador promedio antes de jubilarse, por lo que contar con fuentes de ingresos adicionales resulta esencial para mantener su estilo de vida.
Ya sea que planee jubilarse pronto o dentro de varios años, reconocer los errores comunes relacionados con el Seguro Social puede ayudarle a tomar decisiones más acertadas y a fortalecer su seguridad financiera a largo plazo. Para los empleados federales en Florida, evitar estos errores puede desempeñar un papel clave para maximizar los beneficios de jubilación a lo largo de toda la vida.
Error n.º 1: Solicitar la Seguridad Social demasiado pronto sin evaluar sus necesidades a largo plazo
Uno de los errores más comunes que cometen los jubilados es solicitar los beneficios del Seguro Social tan pronto como reúnen los requisitos a los 62 años. Si bien recibir los beneficios antes puede parecer atractivo, a menudo conlleva una reducción permanente del pago mensual.
El monto de sus beneficios depende de su edad plena de jubilación (FRA, por sus siglas en inglés), la cual varía según su año de nacimiento. Solicitar los beneficios antes de alcanzar la FRA puede reducir su pago mensual hasta en un 30%. Dado que esta reducción se mantiene durante el resto de su vida, puede afectar considerablemente sus ingresos totales de jubilación.
Sin embargo, posponer los beneficios tampoco es automáticamente la mejor opción para todo el mundo.
Varios factores deberían influir en su decisión de reclamar, entre ellos:
- Su edad prevista de jubilación
- Salud actual y esperanza de vida
- Otras fuentes de ingresos para la jubilación
- Ahorros del TSP
- Pensión del FERS
- Necesidades financieras de la familia
- Gastos previstos para la jubilación
En lugar de tomar una decisión basada únicamente en la edad, evalúe cómo encaja el Seguro Social en su estrategia general de jubilación.
Para muchos empleados federales, esperar unos años adicionales antes de solicitar los beneficios puede traducirse en ingresos vitalicios sustancialmente mayores, especialmente si se coordina con los retiros del TSP y los ingresos de la pensión.
Error n.º 2: No entender cómo la derogación de las disposiciones WEP y GPO puede afectar a sus beneficios
Muchos jubilados del sector federal han pasado años creyendo que recibirían beneficios reducidos del Seguro Social debido a la Disposición de Eliminación de Ganancias Inesperadas (WEP) o a la Compensación por Pensión Gubernamental (GPO). Sin embargo, las normas de planificación de la jubilación han cambiado considerablemente.
La Ley de Equidad de la Seguridad Social se derogaron tanto la WEP como la GPO, restableciendo los beneficios para millones de empleados públicos que anteriormente se habían visto afectados. Este cambio ha creado nuevas oportunidades para muchos jubilados actuales y futuros, quienes ahora podrían reunir los requisitos para recibir prestaciones más elevadas por jubilación, cónyuge o sobreviviente.
Si anteriormente asumió que no cumplía los requisitos para ciertos beneficios del Seguro Social debido a las disposiciones WEP o GPO, vale la pena volver a revisar su elegibilidad.
Entender WEP
Anteriormente, la Disposición de Eliminación de Ganancias Inesperadas (*Windfall Elimination Provision*) reducía los beneficios de jubilación de los trabajadores que recibían pensiones por empleos no cubiertos por los impuestos del Seguro Social.
Esto afectó principalmente a muchos antiguos empleados del CSRS y a personas con historiales laborales mixtos, tanto federales como estatales.
Entender las GPO
La compensación por pensiones gubernamentales (*Government Pension Offset*) redujo las prestaciones para cónyuges y sobrevivientes de los jubilados que percibían determinadas pensiones públicas.
Como resultado, muchos cónyuges sobrevivientes recibieron beneficios del Seguro Social significativamente menores, o ninguno en absoluto.
Al haberse derogado estas disposiciones, es posible que muchos jubilados reúnan ahora los requisitos para acceder a beneficios que antes no estaban disponibles.
Si no ha revisado su historial de Seguro Social recientemente, este es un momento excelente para verificar su historial de ingresos, las estimaciones de beneficios y su información personal, a fin de asegurarse de que todo sea correcto antes de presentar su solicitud.
Qué debe hacer a continuación
Si considera que WEP o GPO afectaron su planificación de jubilación:
- Revise su cuenta de Seguro Social.
- Verifique su información de depósito directo y de envío por correo.
- Confirme si reúne los requisitos para recibir beneficios retroactivos.
- Consulte a un profesional en planificación de jubilación si no está seguro de cómo afectan estos cambios a sus ingresos de jubilación.
Estos cambios representan una de las actualizaciones más importantes en la planificación federal de la jubilación de los últimos años, por lo que resulta más crucial que nunca comprender cómo se integra la Seguridad Social en su estrategia general de jubilación.
Error n.º 3: Pasar por alto el impacto fiscal de un pago único del Seguro Social
Recibir un pago retroactivo del Seguro Social puede percibirse como una bonificación económica inesperada, especialmente para los jubilados que pasan a tener derecho a pagos atrasados debido a cambios legislativos recientes. Sin embargo, a muchos jubilados les sorprende saber que un pago único también puede afectar a su situación fiscal.
Los beneficios del Seguro Social pueden estar sujetos a impuestos dependiendo de sus ingresos combinados, los cuales incluyen:
- Ingreso Bruto Ajustado (AGI)
- Intereses no sujetos a impuestos
- La mitad de sus beneficios anuales del Seguro Social
Si sus ingresos combinados superan ciertos umbrales del IRS, hasta el 85 % de sus beneficios del Seguro Social podría estar sujeto al impuesto federal sobre la renta.
Esto es especialmente importante para los empleados federales que recientemente recibieron pagos retroactivos tras la derogación de las disposiciones WEP y GPO. Un pago mayor de lo previsto podría aumentar temporalmente sus ingresos imponibles del año, lo que potencialmente afectaría su estrategia fiscal general de jubilación.
En lugar de esperar a la temporada de impuestos, evalúe de antemano el impacto de cualquier pago único. Coordinar sus fuentes de ingresos para la jubilación —incluida su pensión del FERS, los retiros del TSP y los beneficios del Seguro Social— puede ayudar a minimizar cargas fiscales innecesarias.
Si está explorando estrategias fiscales para la jubilación, también podría resultarle útil saber cómo el TSP ayuda a reducir su carga fiscal, ya que comprender el momento adecuado para realizar retiros puede mejorar considerablemente su plan general de ingresos para la jubilación.
Error n.º 4: Pasar por alto las prestaciones para cónyuges y sobrevivientes
Muchos jubilados se centran únicamente en su propia prestación de la Seguridad Social y olvidan que las decisiones que toman al solicitarla también pueden afectar a su cónyuge o a sus familiares supervivientes.
Las prestaciones para cónyuges y sobrevivientes se cuentan entre los beneficios más valiosos de la Seguridad Social; sin embargo, a menudo se pasan por alto durante la planificación de la jubilación.
Para las parejas casadas, el momento en que cada cónyuge solicita la prestación puede influir en:
- Ingresos mensuales de jubilación
- Beneficios para sobrevivientes
- Seguridad financiera del hogar a largo plazo
- Pagos vitalicios del Seguro Social
Ahora que se ha derogado la Compensación por Pensiones Gubernamentales (GPO, por sus siglas en inglés), muchos jubilados federales que anteriormente no cumplían los requisitos para recibir beneficios conyugales o de sobreviviente podrían optar a beneficios mayores de lo esperado.
Esto hace que revisar tus opciones sea más importante que nunca.
Entre las preguntas que vale la pena plantear se incluyen:
- ¿Deberían ambos cónyuges presentar la reclamación al mismo tiempo?
- ¿Es ventajoso retrasar la prestación de uno de los cónyuges?
- ¿Cómo cambiarán los beneficios para sobrevivientes si uno de los cónyuges fallece?
- ¿Afecta la continuidad del empleo a los beneficios para el cónyuge?
Estas decisiones rara vez son sencillas y deben evaluarse como parte de una estrategia más amplia de ingresos para la jubilación, en lugar de hacerlo de forma aislada.
Aquí es donde la planificación financiera para los empleados públicos cobra especial valor. Coordinar las pensiones, la Seguridad Social, la atención médica y los ingresos por inversiones puede ayudar a las familias a maximizar los beneficios de jubilación que percibirán a lo largo de su vida, al tiempo que reducen la probabilidad de cometer errores costosos.
Error n.º 5: No coordinar el Seguro Social con su pensión del FERS y el TSP
Uno de los mayores conceptos erróneos entre los empleados federales es considerar la Seguridad Social como una prestación de jubilación totalmente independiente.
En realidad, sus ingresos de jubilación se componen de varias partes interconectadas que deben funcionar en conjunto:
- Pensión del FERS
- Plan de Ahorro para la Jubilación (TSP)
- Beneficios del Seguro Social
- Ahorros personales para la jubilación
- Otras inversiones
Solicitar el Seguro Social demasiado pronto podría obligarle a depender menos de su TSP al principio, pero recibirá beneficios mensuales menores de por vida.
Por otro lado, posponer el Seguro Social sin una estrategia de retiro podría requerir distribuciones mayores de su TSP durante los primeros años de su jubilación.
Encontrar el equilibrio adecuado requiere una planificación cuidadosa.
Pregúntate:
- ¿Cuándo debería comenzar a realizar retiros del TSP?
- ¿Debería retirar primero los fondos de una cuenta tradicional o de una Roth?
- ¿Retrasar el Seguro Social aumentará mis ingresos de por vida?
- ¿Cómo encaja mi anualidad del FERS en esta cronología?
- ¿Qué sucede si me jubilo antes de los 62 años?
Las respuestas dependen totalmente de su situación financiera.
Muchos empleados federales se benefician al elaborar un cronograma de ingresos para la jubilación que detalle cuándo comienza cada fuente de ingresos y cuánto tiempo se prevé que dure.
Si todavía está evaluando su estrategia de retiro, nuestra guía sobre cómo retirar dinero de su Thrift Savings Plan explica las diferentes opciones de distribución y los aspectos a considerar que pueden ayudarle a elaborar un plan de ingresos para la jubilación más sostenible.
Asimismo, si está considerando transferir parte de su TSP a una cuenta Roth antes de jubilarse, nuestro artículo sobre cómo el TSP ayuda a reducir su carga fiscal puede ayudarle a comprender cómo los impuestos pueden influir en su estrategia financiera a largo plazo.
Error n.º 6: Esperar que la Seguridad Social cubra totalmente sus gastos de jubilación
Muchos jubilados creen que la Seguridad Social proporcionará ingresos suficientes para mantener su estilo de vida durante la jubilación. En realidad, este sistema fue diseñado para reemplazar solo una parte de los ingresos percibidos antes de jubilarse, no la totalidad de su salario. Para los empleados federales, una jubilación financieramente segura depende de coordinar diversas fuentes de ingresos, entre ellas la pensión del FERS, el Thrift Savings Plan (TSP), los beneficios de la Seguridad Social y los ahorros personales. Depender excesivamente de una sola fuente puede dificultar hacer frente al aumento de los costos de atención médica, la inflación, los viajes y otros gastos a largo plazo. Una estrategia equilibrada de ingresos para la jubilación contribuye a generar una mayor estabilidad y confianza financiera.
En lugar de centrarse únicamente en cuánto recibirá de la Seguridad Social, considere cómo todos sus beneficios de jubilación pueden complementarse para ayudarle a alcanzar sus objetivos. Aprender de profesionales especializados en jubilación puede ayudarle a evitar errores costosos y a tomar decisiones más informadas. Si busca orientación práctica diseñada específicamente para empleados federales, explore nuestra Próximos eventos, donde abordamos temas como el Seguro Social, el FERS, el TSP y las estrategias de ingresos para la jubilación a través de talleres educativos diseñados para ayudarle a jubilarse con confianza.
Error n.º 7: Esperar demasiado para solicitarlo o presentarlo incorrectamente
Incluso después de decidir cuándo solicitar los beneficios del Seguro Social, muchos jubilados cometen errores durante el propio proceso de solicitud.
La Administración del Seguro Social le permite solicitar beneficios hasta cuatro meses antes …que desea que comiencen sus pagos. Esperar hasta el último momento puede provocar retrasos innecesarios, falta de documentación o problemas de tramitación que pospongan su primer pago.
Algunos de los errores más comunes en la solicitud incluyen:
- Presentar la solicitud más tarde de lo previsto
- Registros de ingresos incorrectos
- Información bancaria desactualizada
- Documentación de matrimonio o divorcio faltante
- No verificar la elegibilidad para los beneficios conyugales o de sobreviviente.
- Suponiendo que las decisiones de elegibilidad anteriores sigan vigentes tras los recientes cambios en la ley.
Antes de enviar su solicitud, revise detenidamente su cuenta del Seguro Social. Confirme que su historial laboral, registro de ingresos, dirección postal e información de depósito directo sean correctos.
Para los empleados federales, es igualmente importante asegurarse de que la fecha de solicitud del Seguro Social coincida con la fecha de jubilación del FERS y con la estrategia de retiro del TSP.
Trabajar con un asesor financiero federal de Florida que comprenda los beneficios federales de jubilación puede ayudar a identificar problemas antes de que se conviertan en errores costosos, brindándole mayor confianza al hacer la transición hacia la jubilación.
Lista de verificación de acciones rápidas antes de solicitar el Seguro Social
Antes de solicitar los beneficios, tómese unos momentos para revisar estos pasos importantes:
- Compare el impacto financiero de solicitar los beneficios a los 62 años, a la edad plena de jubilación y a los 70 años.
- Verifique si los cambios recientes en la WEP y la GPO afectan su elegibilidad.
- Revise su historial de ganancias del Seguro Social para verificar su exactitud.
- Evalúe las implicaciones fiscales de cualquier pago único.
- Revise con su familia las opciones de beneficios para el cónyuge y para sobrevivientes.
Completar esta lista de verificación ahora puede ayudarle a evitar decisiones costosas que podrían reducir sus ingresos de jubilación durante décadas.
Preguntas frecuentes
1. ¿Cuál es la mejor edad para que un empleado federal solicite el Seguro Social?
No existe una respuesta única para todos los casos. La edad ideal para solicitar los beneficios depende de su estado de salud, sus necesidades financieras, sus objetivos de jubilación, su pensión del FERS, el saldo de su TSP y su esperanza de vida. Evaluar todas las fuentes de ingresos en conjunto suele conducir a mejores resultados a largo plazo.
2. ¿Puedo cobrar tanto mi pensión del FERS como la del Seguro Social?
Sí. La mayoría de los empleados cubiertos por el sistema FERS reúnen los requisitos para recibir ambos beneficios. Sin embargo, el momento en que se perciba cada beneficio puede influir en sus ingresos totales de jubilación y en su situación fiscal.
3. ¿Retrasar el Seguro Social siempre aumenta mis beneficios?
Por lo general, sí. Posponer los beneficios más allá de su edad plena de jubilación aumenta su prestación mensual hasta que cumple 70 años. Sin embargo, determinar si posponerlos es la mejor opción depende de sus circunstancias financieras personales.
4. ¿Cómo afecta la derogación de las disposiciones WEP y GPO a los jubilados federales?
Muchos jubilados que anteriormente recibieron beneficios reducidos del Seguro Social o beneficios para cónyuges podrían ahora reunir los requisitos para recibir pagos mensuales mayores o beneficios retroactivos. Se recomienda encarecidamente verificar si usted cumple con los requisitos.
5. ¿Es posible trabajar mientras se reciben beneficios del Seguro Social?
Sí. Sin embargo, si solicita los beneficios antes de alcanzar la edad plena de jubilación y continúa trabajando, sus beneficios podrían reducirse temporalmente si sus ingresos superan los límites anuales establecidos por la Administración del Seguro Social.
Siga informándose sobre sus opciones de jubilación federal
Comprender la Seguridad Social es solo una parte de la elaboración de un plan de jubilación exitoso. Para tomar decisiones informadas sobre la jubilación, es importante mantenerse al día sobre los cambios en los beneficios federales, las normativas de jubilación y las estrategias de planificación de ingresos. Adoptar un enfoque proactivo hoy mismo puede ayudarle a evitar errores costosos y a ganar mayor confianza de cara al futuro.
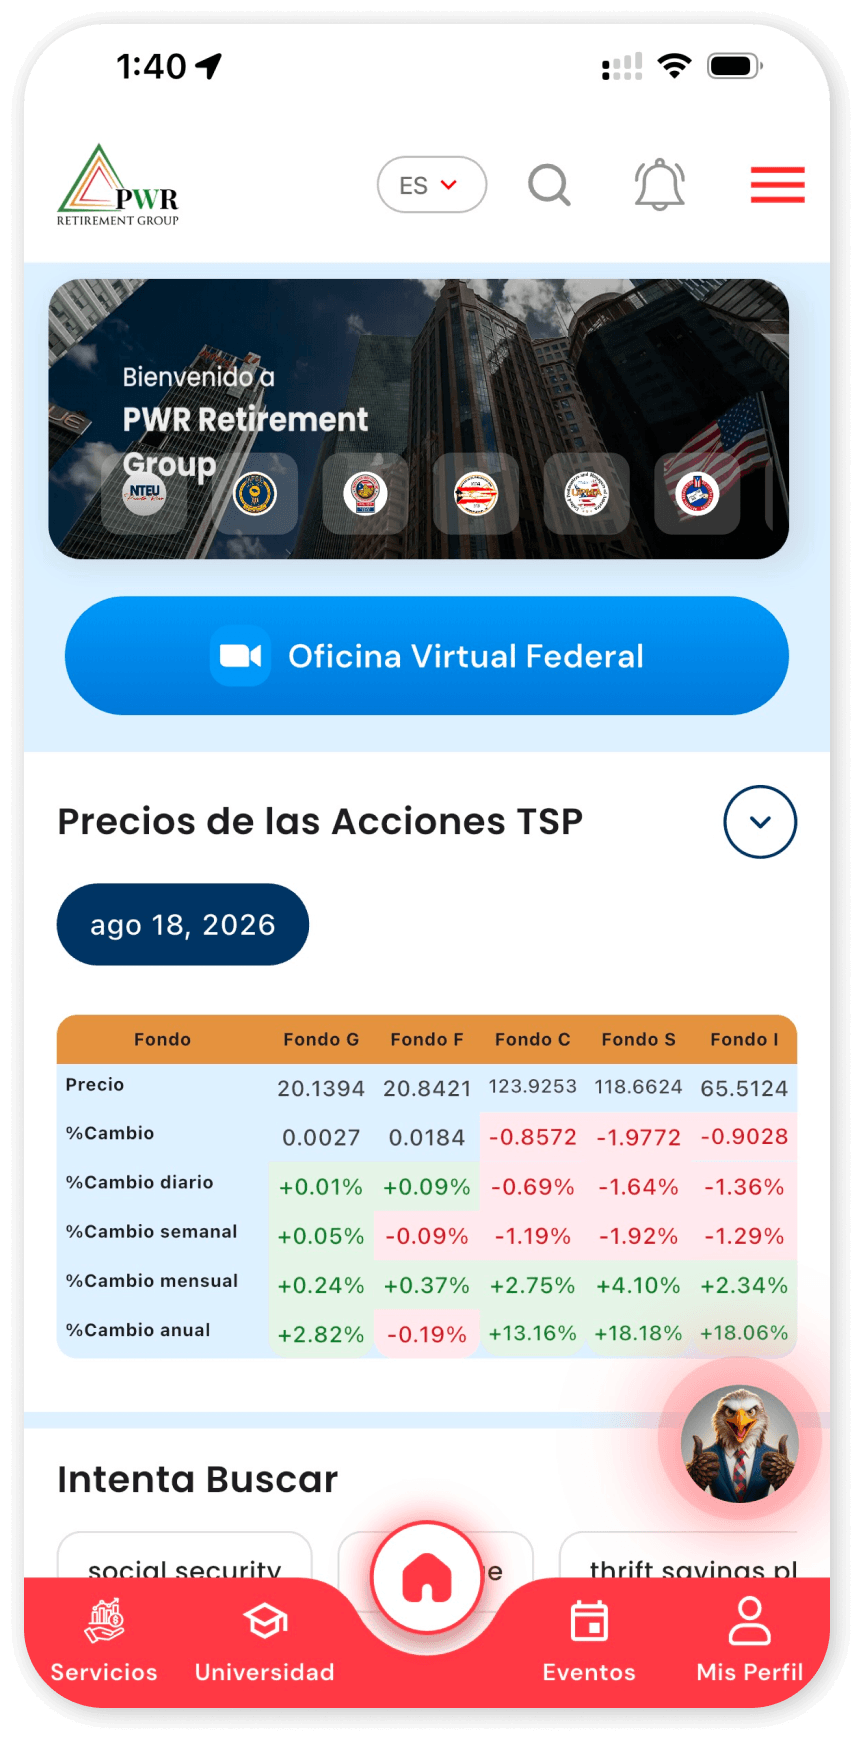
También puedes descargar la aplicación PWR ahora. para acceder cómodamente a recursos de planificación de la jubilación, calculadoras de beneficios, materiales educativos, actualizaciones federales importantes sobre la jubilación y herramientas de planificación, todo desde su dispositivo móvil. Es una forma sencilla de mantenerse organizado y tener la información sobre la planificación de su jubilación al alcance de la mano, dondequiera que vaya.
Conclusion
Solicitar los beneficios del Seguro Social puede parecer sencillo, pero las decisiones que tome hoy pueden influir en sus ingresos de jubilación durante décadas. Desde elegir la edad adecuada para solicitarlos y comprender los cambios legislativos recientes hasta coordinar su pensión FERS, el TSP, los impuestos y los beneficios para sobrevivientes, cada elemento de su estrategia de jubilación es importante.
La buena noticia es que estos errores se pueden evitar por completo con la información adecuada y un plan bien elaborado. Dedicar tiempo a evaluar sus opciones ahora puede ayudarle a maximizar los beneficios de toda su vida, reducir impuestos innecesarios y disfrutar de una mayor tranquilidad financiera durante la jubilación.
El camino hacia la jubilación de cada empleado federal es único, y no existe una estrategia de reclamación universal que funcione para todos. Si desea orientación personalizada adaptada a sus objetivos de jubilación, Obtén una consulta gratuita de 30 minutos. …con los profesionales experimentados de PWR Retirement Group. Juntos, le ayudaremos a diseñar una estrategia de ingresos para la jubilación que respalde el futuro que tanto se ha esforzado por alcanzar.
Descargo de responsabilidad: PWR Retirement es una empresa privada independiente y no está afiliada al Gobierno de los Estados Unidos, a ninguna agencia federal ni a ningún sindicato, ni cuenta con su respaldo ni actúa en su nombre. Toda la información suministrada tiene únicamente fines educativos y no debe considerarse orientación oficial del gobierno ni asesoramiento jurídico, fiscal o financiero. Las determinaciones de elegibilidad, los cálculos de beneficios y la aprobación de reclamaciones son competencia exclusiva de la agencia gubernamental correspondiente.
Descargo de responsabilidad: La información proporcionada en este sitio web y aplicación móvil es solo para fines educativos e informativos generales y no constituye asesoramiento financiero, de inversión, fiscal, legal o de jubilación. PWR Retirement Group es una organización independiente y no está afiliada, respaldada ni actúa en nombre de ningún sindicato, agencia gubernamental o empleador. Los usuarios deben consultar a un profesional financiero, profesional fiscal o abogado debidamente licenciado con respecto a sus circunstancias individuales antes de tomar decisiones financieras, fiscales, legales o relacionadas con la jubilación.
PWR Retirement Group es una empresa independiente de educación financiera y no está afiliada, respaldada ni patrocinada por ninguna agencia federal, organización federal, entidad gubernamental o sindicato.