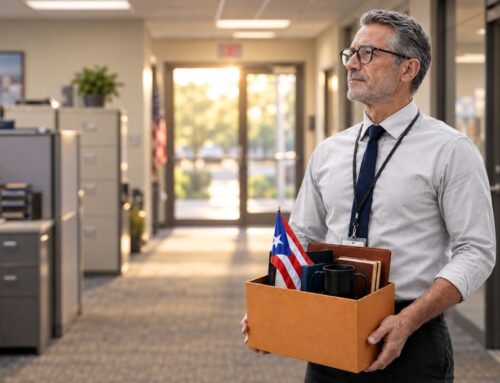
Para muchos empleados federales, la jubilación no es simplemente un hito más: es la recompensa por décadas de dedicado servicio público. A lo largo de los años, usted ha contribuido constantemente a su Plan de Ahorro para el Retiro (TSP), ha acumulado valiosos beneficios del FERS y ha trabajado para lograr la seguridad financiera que imaginó para usted y su familia. Sin embargo, a medida que se acerca la jubilación, el enfoque comienza a cambiar. Ya no se trata solo de hacer crecer sus ahorros, sino de proteger lo que ha construido y de tomar decisiones inteligentes que respalden sus ingresos en los años venideros.
Sorprendentemente, algunos de los errores más costosos relacionados con la jubilación no ocurren al inicio de su carrera profesional, sino durante los últimos cinco años previos al retiro. Las decisiones sobre impuestos, retiros, asignación de inversiones e ingresos de jubilación pueden tener un impacto duradero en la cantidad de sus ahorros —fruto de tanto esfuerzo— que realmente conservará.
Esta guía destaca los errores más comunes que cometen los empleados federales con su TSP antes de jubilarse y explica cómo evitarlos. Ya sea que planee jubilarse en Georgia o en cualquier otra parte de los Estados Unidos, estos consejos prácticos pueden ayudarle a afrontar la jubilación con mayor confianza y una estrategia financiera más sólida.
Por qué los últimos cinco años antes de la jubilación son más importantes que los veinte anteriores
Durante la mayor parte de su carrera, es probable que su estrategia de jubilación se haya centrado en un único objetivo: acumular la mayor cantidad posible de fondos. Realizó aportaciones periódicas a su TSP, se benefició de las contribuciones equivalentes de su agencia y vio cómo sus inversiones crecían con el paso del tiempo.
Sin embargo, los últimos cinco años previos a la jubilación representan lo que los profesionales financieros suelen llamar la «zona roja de la jubilación». Durante este periodo, sus decisiones financieras cobran una importancia creciente, ya que dispone de menos tiempo para recuperarse de errores costosos o de caídas inesperadas del mercado.
En lugar de preguntar «¿Cuánto puedo ahorrar?», las preguntas más importantes pasan a ser:
- ¿Cómo generaré ingresos para la jubilación?
- ¿Cómo puedo reducir los impuestos innecesarios?
- ¿Sigue siendo adecuada mi estrategia de inversión?
- ¿Me he preparado para las distribuciones mínimas obligatorias (RMD)?
- ¿Bastarán mis ingresos de jubilación para mantener mi estilo de vida?
Estas preguntas requieren una mentalidad diferente: una centrada en la preservación, la eficiencia fiscal y la planificación de ingresos a largo plazo.
Según la Junta Federal de Inversión de Ahorros para el Retiro (Federal Retirement Thrift Investment Board), el TSP administra más de 900.000 millones de dólares en activos de jubilación para millones de empleados federales y miembros de los servicios uniformados, lo que lo convierte en uno de los planes de jubilación de contribución definida más grandes del mundo.
Saber cómo maximizar esos ahorros durante los últimos años de su carrera puede marcar una diferencia significativa a lo largo de la jubilación.
Error n.º 1: Esperar demasiado para crear una estrategia de retiro del TSP
Muchos empleados federales pasan décadas aprendiendo a realizar aportaciones al TSP, pero dedican muy poco tiempo a comprender cómo retirarán finalmente esos fondos.
Eso es un problema.
Una jubilación exitosa no depende únicamente del saldo de su cuenta TSP; depende de la eficiencia con la que la utilice.
Algunos jubilados asumen que simplemente retirarán dinero cuando lo necesiten. Otros posponen la planificación hasta después de jubilarse, solo para descubrir que unas decisiones de retiro desacertadas pueden aumentar los impuestos, reducir el crecimiento de las inversiones o generar problemas de flujo de caja.
En su lugar, comience a elaborar una estrategia de retiro de fondos varios años antes de la fecha prevista para su jubilación.
Considere preguntas tales como:
- ¿Cuántos ingresos mensuales necesitas realmente?
- ¿De qué cuentas debería retirar fondos primero?
- ¿Cómo afectarán los retiros del TSP a su tramo impositivo?
- ¿Cómo se coordinarán los retiros con su pensión del FERS y sus beneficios del Seguro Social?
Planificar estas decisiones con antelación ofrece mayor flexibilidad y puede ayudar a reducir la carga fiscal a lo largo de la vida.
Si le interesa saber más sobre la planificación de ingresos para la jubilación, explorar recursos educativos y los próximos eventos puede ofrecerle información valiosa sobre cómo los retiros del TSP encajan en su estrategia general de jubilación federal.
Error n.º 2: Ignorar los impuestos al retirar fondos de su TSP
Muchos empleados federales se centran intensamente en aumentar el saldo de su TSP, pero dedican muy poco tiempo a prepararse para los impuestos que deberán pagar una vez que comience su jubilación.
Este descuido puede reducir considerablemente los ingresos de jubilación.
Por lo general, los fondos aportados a un TSP tradicional tienen diferimiento fiscal, lo que significa que las retiradas durante la jubilación suelen tributar como ingresos ordinarios.
Sin una planificación adecuada, los retiros cuantiosos podrían:
Situarle en un tramo impositivo federal más alto
Aumentar la tributación de los beneficios del Seguro Social
Afectar a las primas de Medicare mediante los Ajustes Mensuales Relacionados con los Ingresos (IRMAA)
Reducir la eficiencia general de su plan de ingresos para la jubilación
Por esta razón, la planificación fiscal para la jubilación merece tanta atención como el rendimiento de las inversiones.
El Servicio de Impuestos Internos (IRS) explica que las distribuciones de cuentas de jubilación tradicionales generalmente están sujetas al impuesto federal sobre la renta, a menos que se apliquen excepciones específicas.
En lugar de reaccionar ante los impuestos una vez jubilado, considere crear una estrategia de retiro proactiva que coordine su TSP con otras fuentes de ingresos para la jubilación.
Muchos empleados próximos a la jubilación también evalúan si las oportunidades de conversión a Roth o los retiros graduales podrían mejorar su situación fiscal a largo plazo.
Dado que cada situación financiera es única, la planificación financiera personalizada para empleados públicos puede ayudar a identificar oportunidades de ahorro fiscal basadas en sus objetivos de jubilación, ingresos previstos y futuras necesidades de gasto.
Error n.º 3: Mantener la misma asignación de inversiones que tenías a los 35 años
Tu estrategia de inversión debería evolucionar a medida que avanzas por las diferentes etapas de tu carrera.
La cartera que ayudó a maximizar el crecimiento durante la treintena podría exponerle a riesgos innecesarios cuando la jubilación está a solo unos años de distancia.
Sin embargo, muchos empleados federales nunca vuelven a revisar su asignación en el TSP.
Algunas personas mantienen carteras agresivas con una fuerte presencia de acciones a pesar de estar cerca de la jubilación, mientras que otras se pasan totalmente a inversiones conservadoras demasiado pronto y sacrifican años de crecimiento potencial.
El objetivo no es eliminar por completo el riesgo de inversión, sino gestionarlo sabiamente.
Pregúntate:
- ¿Refleja mi asignación actual el plazo previsto para mi jubilación?
- ¿Estoy preparado para la volatilidad del mercado justo antes de jubilarme?
- ¿He revisado recientemente mi selección de fondo de ciclo de vida?
- ¿Cómo afectaría una corrección importante del mercado a mis planes de jubilación?
Una estrategia de inversión equilibrada debería favorecer tanto el crecimiento como la estabilidad.
Igualmente importante es comprender el riesgo de la secuencia de rendimientos: la posibilidad de que un mal desempeño del mercado durante los primeros años de jubilación tenga un mayor impacto en la seguridad financiera a largo plazo que las caídas experimentadas en etapas anteriores de su carrera profesional.
Si no está seguro de si su actual asignación de activos sigue alineada con sus objetivos de jubilación, consultar a un asesor financiero especializado en empleados federales en Georgia —o a otro profesional experimentado en jubilaciones federales— puede ayudarle a evaluar sus opciones basándose en sus metas particulares, en lugar de dejarse llevar por las emociones o los titulares del mercado.
Error n.º 4: Olvidar actualizar los beneficiarios de su TSP
Tras años de realizar aportaciones a su TSP, es fácil asumir que sus ahorros para la jubilación se destinarán automáticamente a las personas adecuadas. Lamentablemente, no siempre es así.
Una de las tareas de planificación de la jubilación que más se pasan por alto es mantener actualizadas las designaciones de beneficiarios.
La vida cambia rápidamente. Es posible que tengas:
- Casarse o divorciarse
- Tuvo hijos o nietos
- Perdió a su cónyuge
- Ha modificado sus objetivos de planificación patrimonial.
Si no se ha actualizado su formulario de beneficiarios, sus ahorros para la jubilación podrían distribuirse de manera distinta a la que usted pretendía.
Muchos empleados federales se sorprenden al saber que los formularios de designación de beneficiarios generalmente prevalecen sobre las instrucciones contenidas en un testamento.. Esto significa que un beneficiario desactualizado podría heredar su cuenta del TSP, incluso si los documentos de su patrimonio indican lo contrario.
A medida que se acerque a la jubilación, revise a todos los beneficiarios asociados con su:
- Plan de Ahorro para la Jubilación (TSP)
- Seguro de vida FEGLI
- Cuentas de jubilación
- Cuentas bancarias y de inversión
Una simple revisión hoy podría ahorrarle a su familia importantes complicaciones legales y financieras en el futuro.
Leer más: Cómo afecta la licencia FMLA a su TSP, a su pensión FERS y a los plazos de su jubilación
Error n.º 5: Desaprovechar oportunidades para realizar conversiones a Roth TSP
La introducción de las conversiones Roth dentro del plan ha brindado a los empleados federales otra valiosa herramienta de planificación para la jubilación; sin embargo, muchos aún no comprenden cuándo resulta conveniente realizarlas.
Una conversión Roth le permite transferir fondos de su TSP tradicional a un TSP Roth. Usted pagará el impuesto sobre la renta correspondiente al monto convertido en el momento de la conversión, pero, por lo general, los retiros que cumplan con los requisitos estarán exentos de impuestos en el futuro.
¿Significa eso que todo el mundo debería convertirse?
No necesariamente.
Una conversión a Roth podría ser una decisión inteligente si usted:
- Anticipe que sus ingresos de jubilación lo situarán en un tramo impositivo más alto.
- Disponer de varios años antes de necesitar realizar retiros.
- ¿Quiere más diversificación fiscal?
- Esperar reducir las futuras distribuciones mínimas obligatorias (RMD, por sus siglas en inglés).
Sin embargo, convertir una gran cantidad en un solo año podría aumentar su ingreso imponible y afectar potencialmente las primas de Medicare u otros umbrales relacionados con los impuestos.
En lugar de preguntarse «¿Debería convertirme?», una pregunta mejor es:
¿Cuánto debería convertir y cuándo?
La respuesta depende de sus plazos de jubilación, sus ingresos proyectados y su situación financiera general.
Error n.º 6: Suponer que su TSP por sí solo cubrirá la jubilación
Un saldo saludable en el TSP constituye una base excelente, pero los ingresos para la jubilación nunca deberían depender de una sola fuente.
Los jubilados federales a menudo tienen acceso a múltiples fuentes de ingresos, entre ellas:
- Pensión FERS
- Seguro Social
- Plan de Ahorro para la Jubilación
- Ahorros e inversiones personales
- Cuentas de Jubilación Individual (IRA)
Los planes de jubilación más exitosos coordinan estas fuentes de ingresos en lugar de depender en gran medida de una sola.
Los costos de atención médica, la inflación, las emergencias imprevistas y una mayor esperanza de vida pueden afectar la duración de sus ahorros.
Imagina tus ingresos de jubilación como una mesa.
Una mesa sostenida por una sola pata es inestable.
Una mesa sostenida por cuatro patas robustas es mucho más resistente.
El mismo principio se aplica a la planificación de la jubilación.
Si toda tu estrategia depende de una sola cuenta, eres más vulnerable a los impuestos, a la volatilidad del mercado y a los gastos imprevistos.
Crear una estrategia de ingresos de jubilación diversificada puede ayudar a brindar una mayor confianza financiera durante la jubilación.
Error n.º 7: Esperar hasta la jubilación para buscar asesoramiento profesional.
Muchos empleados federales esperan hasta estar a solo unas semanas de jubilarse antes de hacer preguntas sobre sus beneficios.
Para entonces, es posible que ya hayan pasado algunas oportunidades de planificación.
Los años previos a la jubilación suelen ser el mejor momento para revisar:
- Estrategias de retiro del TSP
- Estimaciones de pensión
- Continuación del FEHB
- Opciones de FEGLI
- Beneficios para sobrevivientes
- Inscripción en Medicare
- Momento oportuno para la Seguridad Social
- Planificación fiscal
Realizar ajustes mientras aún se está trabajando suele ofrecer mayor flexibilidad que hacer cambios una vez iniciada la jubilación.
Ya sea que planee jubilarse en Atlanta, Savannah, Augusta, Columbus o en cualquier otro lugar, trabajar con un asesor financiero especializado en beneficios federales en Georgia —que comprenda las normas específicas que los rigen— puede ayudarle a tomar decisiones más informadas.
La orientación profesional no consiste en predecir el futuro, sino en reducir la incertidumbre y evitar errores costosos.
Leer más: Asegure su jubilación federal en Florida para un futuro más sólido
Preguntas frecuentes sobre el TSP antes de la jubilación
¿Cuánto debería tener en mi TSP cinco años antes de jubilarme?
No existe una cifra universal. El equilibrio adecuado depende de los gastos previstos para la jubilación, los ingresos por pensiones, las prestaciones de la Seguridad Social, las metas de estilo de vida y otros ahorros. En lugar de comparar su saldo con el de los demás, céntrese en si sus ingresos proyectados cubrirán sus necesidades durante la jubilación.
¿Debería trasladar todo mi dinero al Fondo G antes de jubilarme?
No necesariamente.
Si bien el Fondo G ofrece estabilidad, trasladar toda su cartera a un solo fondo podría reducir el potencial de crecimiento a largo plazo. Muchos jubilados se benefician de mantener una asignación de inversiones diversificada que equilibre el crecimiento con la gestión del riesgo.
¿Pueden mis ahorros para la jubilación permanecer en el TSP después de jubilarme?
Sí.
Muchos jubilados federales optan por dejar parte o la totalidad de su dinero en el TSP debido a sus bajos costos administrativos y a sus opciones flexibles de retiro.
¿Cuál es la estrategia más segura de retiro del TSP?
La estrategia más segura depende de sus necesidades de ingresos para la jubilación, su situación fiscal y otros recursos financieros.
Un plan de retiro bien elaborado debe coordinar las distribuciones del TSP con su pensión del FERS y los beneficios del Seguro Social, teniendo en cuenta al mismo tiempo las futuras obligaciones fiscales.
¿Es demasiado tarde para mejorar mi plan de jubilación si me faltan solo unos pocos años?
En absoluto.
Los últimos cinco años previos a la jubilación suelen ofrecer algunas de las oportunidades de planificación más valiosas. Revisar sus inversiones, impuestos y estrategia de retiro ahora puede tener un impacto significativo en sus ingresos de jubilación más adelante.
Su lista de verificación de cinco años para la jubilación del TSP
Antes de presentar la documentación para su jubilación, asegúrese de haber completado estos pasos importantes:
✔ Revise su actual distribución de inversiones en el TSP.
✔ Actualizar todas las designaciones de beneficiarios.
✔ Estime sus ingresos de jubilación provenientes de todas las fuentes.
✔ Conozca sus opciones de retiro del TSP.
✔ Revise la cobertura de FEHB y FEGLI.
✔ Estimar los gastos médicos futuros.
✔ Comprenda las normas sobre las distribuciones mínimas obligatorias (RMD).
✔ Cree una estrategia por escrito para los ingresos de jubilación.
Completar esta lista de verificación puede ayudarle a evitar muchos de los errores comunes tratados a lo largo de este artículo.
Conclusion
Los años previos a la jubilación pueden ser tan importantes como las décadas dedicadas a acumular su TSP. Si bien el desempeño del mercado influye, las decisiones que tome sobre retiros, impuestos, inversiones y planificación de beneficiarios suelen tener un mayor impacto en su seguridad financiera a largo plazo. Tomarse el tiempo para revisar su estrategia de jubilación ahora puede ayudarle a evitar errores costosos y hacer que la transición del servicio federal a la jubilación sea mucho más fluida. Si le gustan los consejos prácticos como estos, Suscríbase ahora para recibir actualizaciones oportunas, consejos de planificación para la jubilación y contenido educativo creado específicamente para empleados federales.
Cada trayectoria hacia la jubilación es única y no existe una estrategia universal. Ya sea que planee jubilarse en Georgia o en cualquier otra parte de los Estados Unidos, mantenerse informado le permite tomar decisiones con confianza, basándose en sus objetivos, plazos y necesidades financieras. Siga consultando recursos confiables, guías de jubilación y artículos informativos para construir una base sólida de cara al futuro.
Cuando estés listo para dar el siguiente paso, descarga la aplicación PWR. Ahora puede acceder a herramientas útiles de planificación de la jubilación, recursos educativos y detalles sobre próximos eventos diseñados para empleados federales. El aprendizaje continuo y la planificación proactiva desde hoy pueden ayudarle a disfrutar de mayor confianza e independencia financiera durante su jubilación.
Descargo de responsabilidad: PWR Retirement es una empresa privada independiente y no está afiliada al Gobierno de los Estados Unidos, a ninguna agencia federal ni a ningún sindicato, ni cuenta con su respaldo ni actúa en su nombre. Toda la información suministrada tiene únicamente fines educativos y no debe considerarse orientación oficial del gobierno ni asesoramiento jurídico, fiscal o financiero. Las determinaciones de elegibilidad, los cálculos de beneficios y la aprobación de reclamaciones son competencia exclusiva de la agencia gubernamental correspondiente.
Descargo de responsabilidad: La información proporcionada en este sitio web y aplicación móvil es solo para fines educativos e informativos generales y no constituye asesoramiento financiero, de inversión, fiscal, legal o de jubilación. PWR Retirement Group es una organización independiente y no está afiliada, respaldada ni actúa en nombre de ningún sindicato, agencia gubernamental o empleador. Los usuarios deben consultar a un profesional financiero, profesional fiscal o abogado debidamente licenciado con respecto a sus circunstancias individuales antes de tomar decisiones financieras, fiscales, legales o relacionadas con la jubilación.
PWR Retirement Group es una empresa independiente de educación financiera y no está afiliada, respaldada ni patrocinada por ninguna agencia federal, organización federal, entidad gubernamental o sindicato.